Việc nắm rõ hướng dẫn lập sổ kế toán giúp hộ kinh doanh quản lý tài chính hiệu quả và tuân thủ đúng quy định pháp luật. Bộ Tài chính đã ban hành quy định mới về chế độ kế toán cho cá nhân, hộ kinh doanh 2026 theo Thông tư 152. Cùng tìm hiểu chi tiết hệ thống sổ và cách ghi chép chuẩn xác nhất dưới đây.
Table of Contents
Các Trường Hợp Lập Sổ Kế Toán Cho Hộ Kinh Doanh 2026
Theo Thông tư 152, hộ kinh doanh căn cứ vào phương pháp nộp thuế GTGT và thuế TNCN để lựa chọn hệ thống sổ kế toán phù hợp.
1. Nộp Thuế GTGT Và TNCN Theo Tỷ Lệ % Trên Doanh Thu
Hộ kinh doanh chỉ cần sử dụng 01 sổ kế toán duy nhất:
Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu số S2a-HKD).
Cách ghi sổ Mẫu S2a-HKD:
Cột A, B: Ghi số hiệu và ngày, tháng lập chứng từ.
Cột C: Diễn giải nội dung doanh thu theo từng nhóm ngành nghề có cùng tỷ lệ % tính thuế GTGT/TNCN.
Cột 1: Ghi số tiền bán hàng hóa, dịch vụ tương ứng. Cuối sổ, tính ra số thuế GTGT, TNCN phải nộp và ghi tổng tiền thuế ở dòng cuối cùng.
2. Nộp Thuế GTGT Theo Tỷ Lệ % Doanh Thu Và TNCN Trên Thu Nhập Tính Thuế
Trường hợp này, Thông tư 152 quy định hộ kinh doanh phải sử dụng hệ thống 04 sổ kế toán:
Chi Tiết Cách Ghi Sổ Kế Toán Theo Thông Tư 152
Sổ chi tiết doanh thu, chi phí (Mẫu S2c-HKD)
Cột A, B, C: Ghi số hiệu, ngày tháng chứng từ và diễn giải nội dung nghiệp vụ.
Cột 1: Ghi số tiền tương ứng. Dòng 1 ghi Tổng doanh thu, Dòng 2 ghi Tổng chi phí hợp lý thực tế phát sinh.
Căn cứ vào chênh lệch giữa doanh thu và chi phí hợp lý để tính thuế TNCN.
Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (Mẫu S2d-HKD)
Cột A, B, C, D: Số hiệu, ngày tháng, nội dung và đơn vị tính.
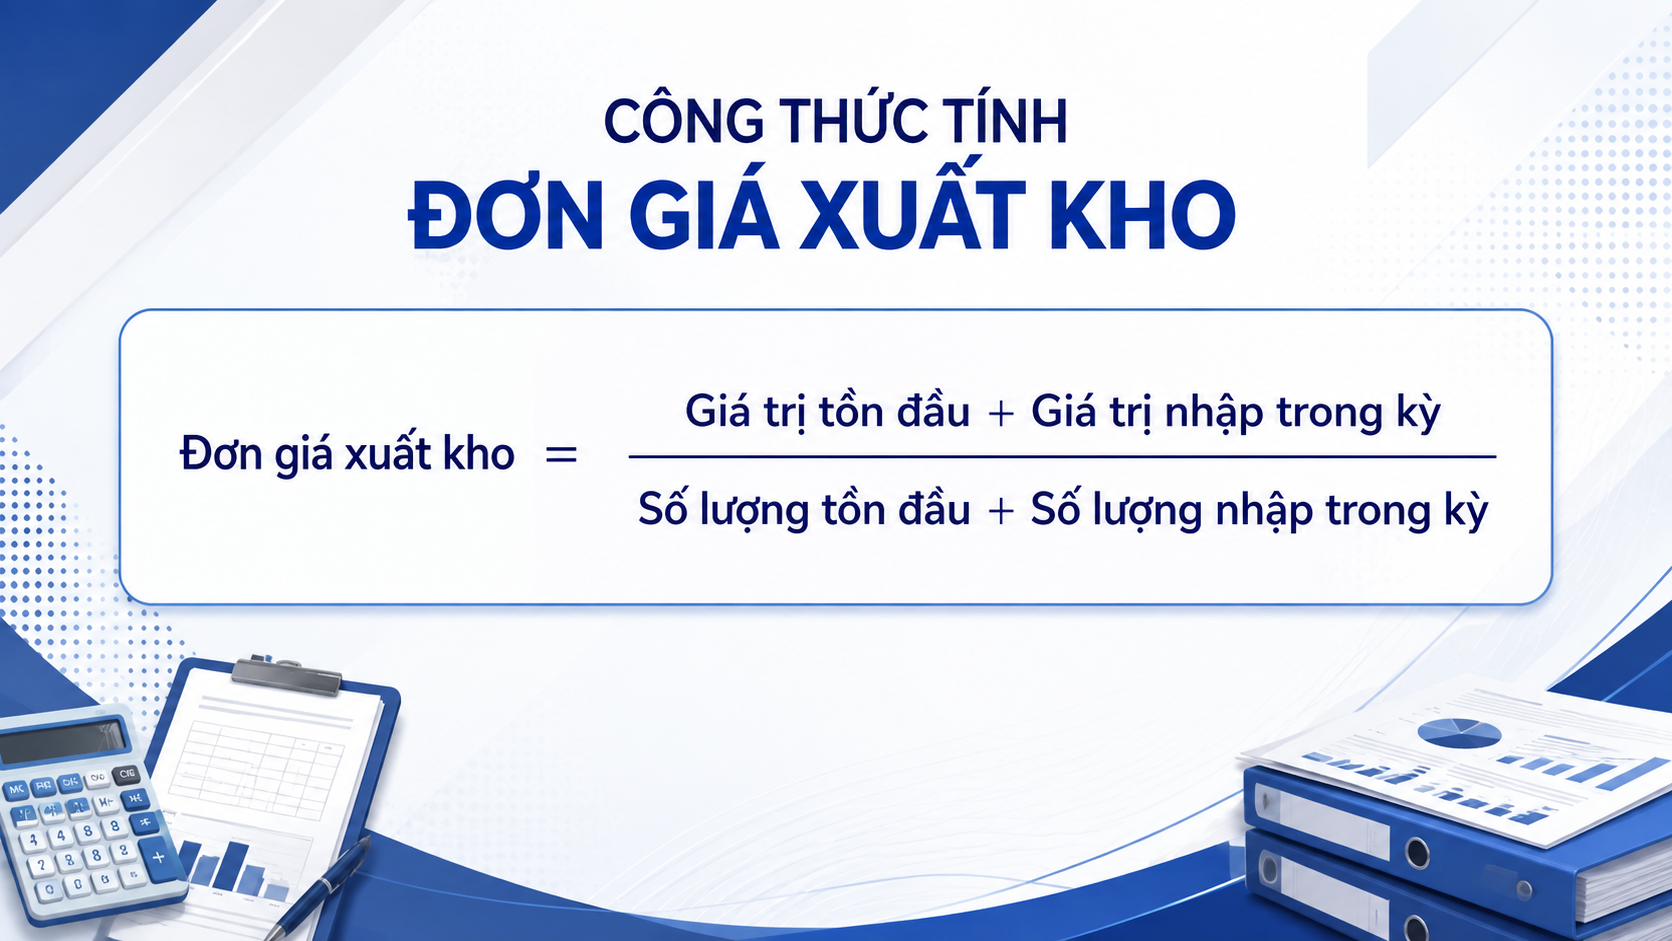
Cột 1 (Đơn giá): Đơn giá nhập lấy từ hóa đơn mua hàng. Đơn giá xuất kho tính theo công thức bình quân liên hoàn:
Cột 2 – 7: Ghi số lượng và thành tiền tương ứng cho các phần Nhập (Cột 2, 3), Xuất (Cột 4, 5), và Tồn (Cột 6, 7).
Sổ chi tiết tiền (Mẫu S2e-HKD)
Cột A, B, C: Ghi thông tin chứng từ và diễn giải thu/chi.
Cột 1, 2: Ghi số tiền thu/chi tiền mặt hoặc tiền gửi ngân hàng gửi vào/rút ra. Cuối kỳ tổng hợp để xác định số dư tồn quỹ/dư ngân hàng.
Quy Định Về Sửa Đổi Mẫu Sổ Và Thời Han Lưu Trữ
Biến đổi mẫu sổ: Hộ kinh doanh được phép bổ sung hoặc sửa đổi mẫu sổ cho phù hợp với thực tế, nhưng phải đảm bảo ghi rõ tên sổ, ngày lập, họ tên, chữ ký và đóng dấu (nếu có) của đại diện hộ kinh doanh 2026.
Lưu trữ tài liệu: Tài liệu kế toán có thể lưu dạng bản giấy hoặc file điện tử. Thời hạn lưu trữ tối thiểu là 05 năm (riêng hóa đơn lưu trữ theo quy định pháp luật về thuế).
Hy vọng hướng dẫn lập sổ kế toán chi tiết trên đây giúp bạn dễ dàng thực hiện công tác kế toán – thuế cho cơ sở kinh doanh của mình!
KẾT LUẬN
Việc nắm rõ hướng dẫn lập sổ kế toán không chỉ giúp chủ cơ sở tuân thủ đúng quy định tại Thông tư 152 mà còn giúp kiểm soát chặt chẽ dòng tiền, hàng tồn kho và chi phí vận hành. Bằng cách áp dụng đúng hệ thống biểu mẫu và phương pháp ghi chép nêu trên, hộ kinh doanh 2026 hoàn toàn có thể tự tin tối ưu nghĩa vụ thuế, chủ động đối chiếu dữ liệu với cơ quan thuế và xây dựng nền tảng tài chính minh bạch, bền vững.