Table of Contents
Ngày 19/10/2026, Cổng Hỏi đáp chính sách tài chính đăng câu trả lời của Cục Quản lý, giám sát kế toán, kiểm toán về việc kế toán trưởng ký thừa ủy quyền khi nhận ủy quyền từ người đại diện theo pháp luật để ký phát hành hóa đơn, biên bản điều chỉnh hóa đơn và thỏa thuận thay thế hóa đơn.
Điểm cần chú ý: câu trả lời tập trung vào việc ký “thừa ủy quyền” vào vị trí hoặc chức danh của người quản lý, điều hành doanh nghiệp trên chứng từ kế toán. Doanh nghiệp không nên rút gọn thành kết luận rằng kế toán trưởng bị cấm ký mọi loại hóa đơn hoặc mọi hồ sơ liên quan đến hóa đơn.
Kết luận ngắn
Theo nội dung trả lời được đăng trên Cổng Hỏi đáp CSTC, kế toán trưởng hoặc người được kế toán trưởng ủy quyền không được ký “thừa ủy quyền” vào chức danh của người quản lý, điều hành doanh nghiệp, chẳng hạn Giám đốc hoặc Tổng Giám đốc, trên chứng từ kế toán; ngoại lệ chỉ đặt ra khi pháp luật có quy định khác.
Nói cách khác, vấn đề không chỉ nằm ở việc doanh nghiệp có văn bản ủy quyền hay không. Doanh nghiệp còn phải kiểm tra người ký đang ký với tư cách nào, ký vào vị trí chức danh nào và loại tài liệu đó có phải chứng từ kế toán hay không.
Cơ quan quản lý đã trả lời thế nào?
Câu hỏi của độc giả dẫn một quy định trong Thông tư 99/2025/TT-BTC và đề nghị làm rõ việc kế toán trưởng có được nhận ủy quyền từ người đại diện theo pháp luật để ký các hồ sơ như phát hành hóa đơn, biên bản điều chỉnh hóa đơn và thỏa thuận thay thế hóa đơn hay không.
Cục Quản lý, giám sát kế toán, kiểm toán dẫn lại quy định: kế toán trưởng hoặc người được kế toán trưởng ủy quyền không được ký “thừa ủy quyền” chức danh của người quản lý, điều hành doanh nghiệp trên chứng từ kế toán, trừ trường hợp pháp luật có quy định khác.
Cơ quan này giải thích thêm rằng kế toán trưởng không được ký “thừa ủy quyền” vào chức danh của người đại diện theo pháp luật nếu người đó đồng thời là người quản lý, điều hành doanh nghiệp.
Cần phân biệt ba lớp vấn đề
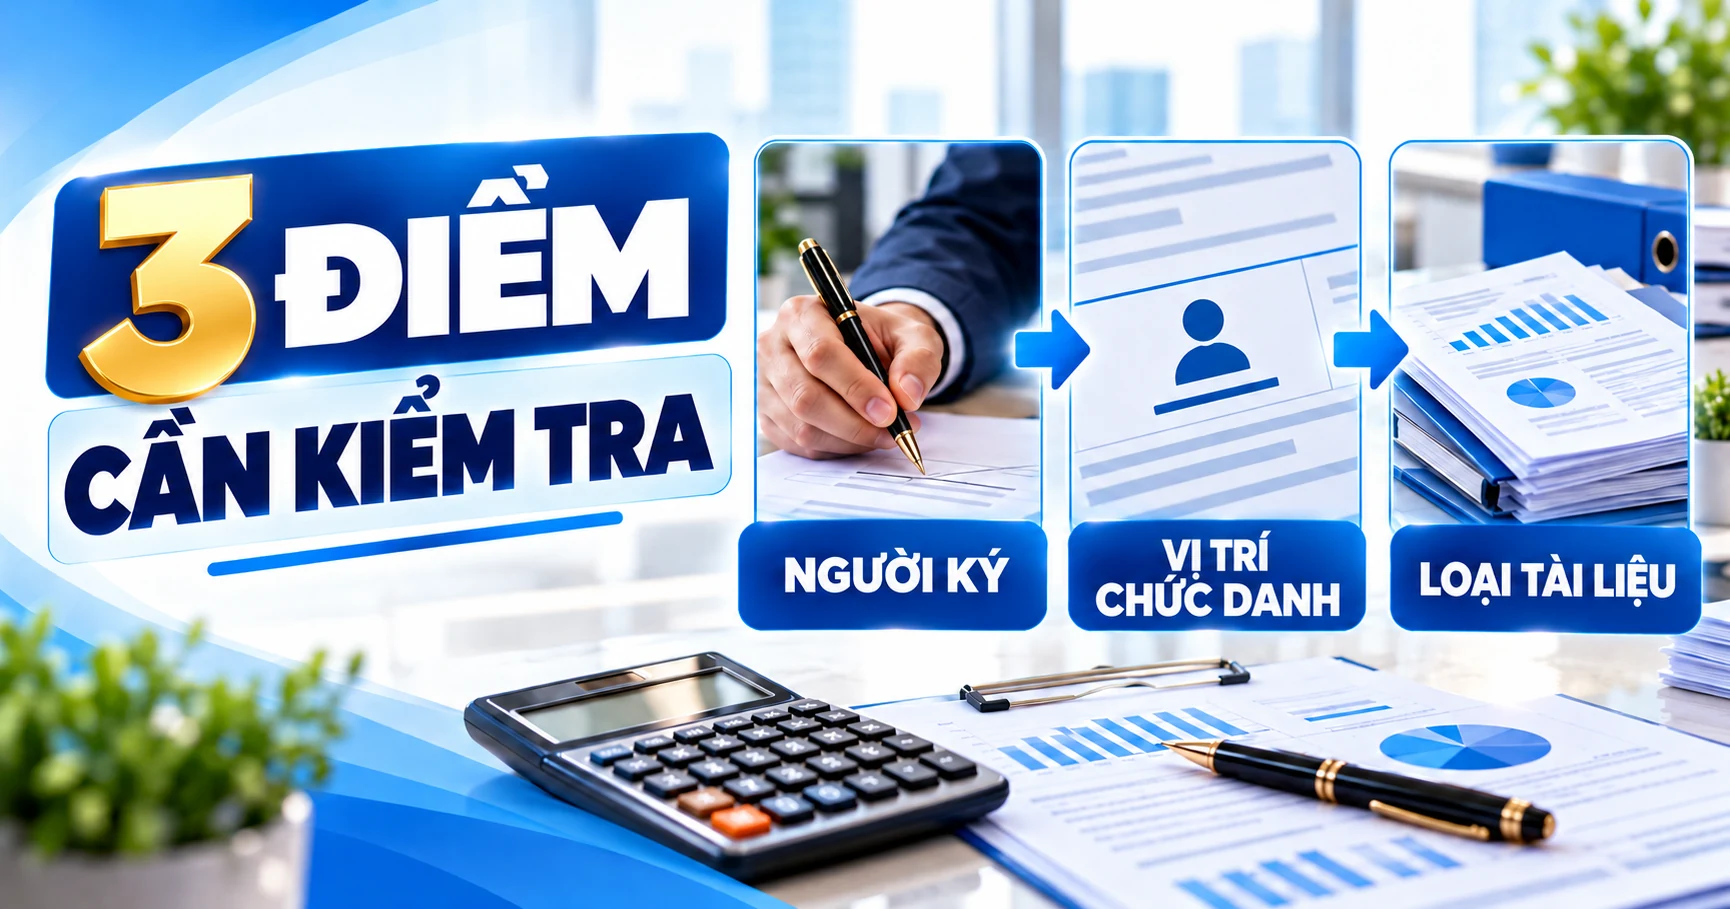
1. Người ký có thể ký bằng chức danh của chính mình hay không?
Đây là câu hỏi về thẩm quyền ký của người ký, loại chứng từ và quy trình nội bộ của doanh nghiệp. Không nên đồng nhất với việc ký thay chức danh của người đại diện theo pháp luật.
2. Người ký có ghi “thừa ủy quyền” vào chức danh của người đại diện theo pháp luật không?
Đây là nội dung được câu trả lời chính thức nhấn mạnh. Theo cách hiểu được nêu trong trả lời, kế toán trưởng không được ghi “thừa ủy quyền” vào vị trí/chức danh của người quản lý, điều hành doanh nghiệp trên chứng từ kế toán, trừ trường hợp pháp luật có quy định khác.
3. Tài liệu đang ký có phải chứng từ kế toán không?
Tên gọi của tài liệu chưa đủ để kết luận. Doanh nghiệp cần xem mục đích, nội dung, cách lập, luân chuyển và việc tài liệu đó được sử dụng để ghi nhận hoặc kiểm soát nghiệp vụ kế toán như thế nào. Với hồ sơ liên quan đến hóa đơn, cần đối chiếu thêm quy định chuyên ngành về hóa đơn và quy trình ký của doanh nghiệp.
Doanh nghiệp nên rà soát gì trước khi sử dụng mẫu ký?
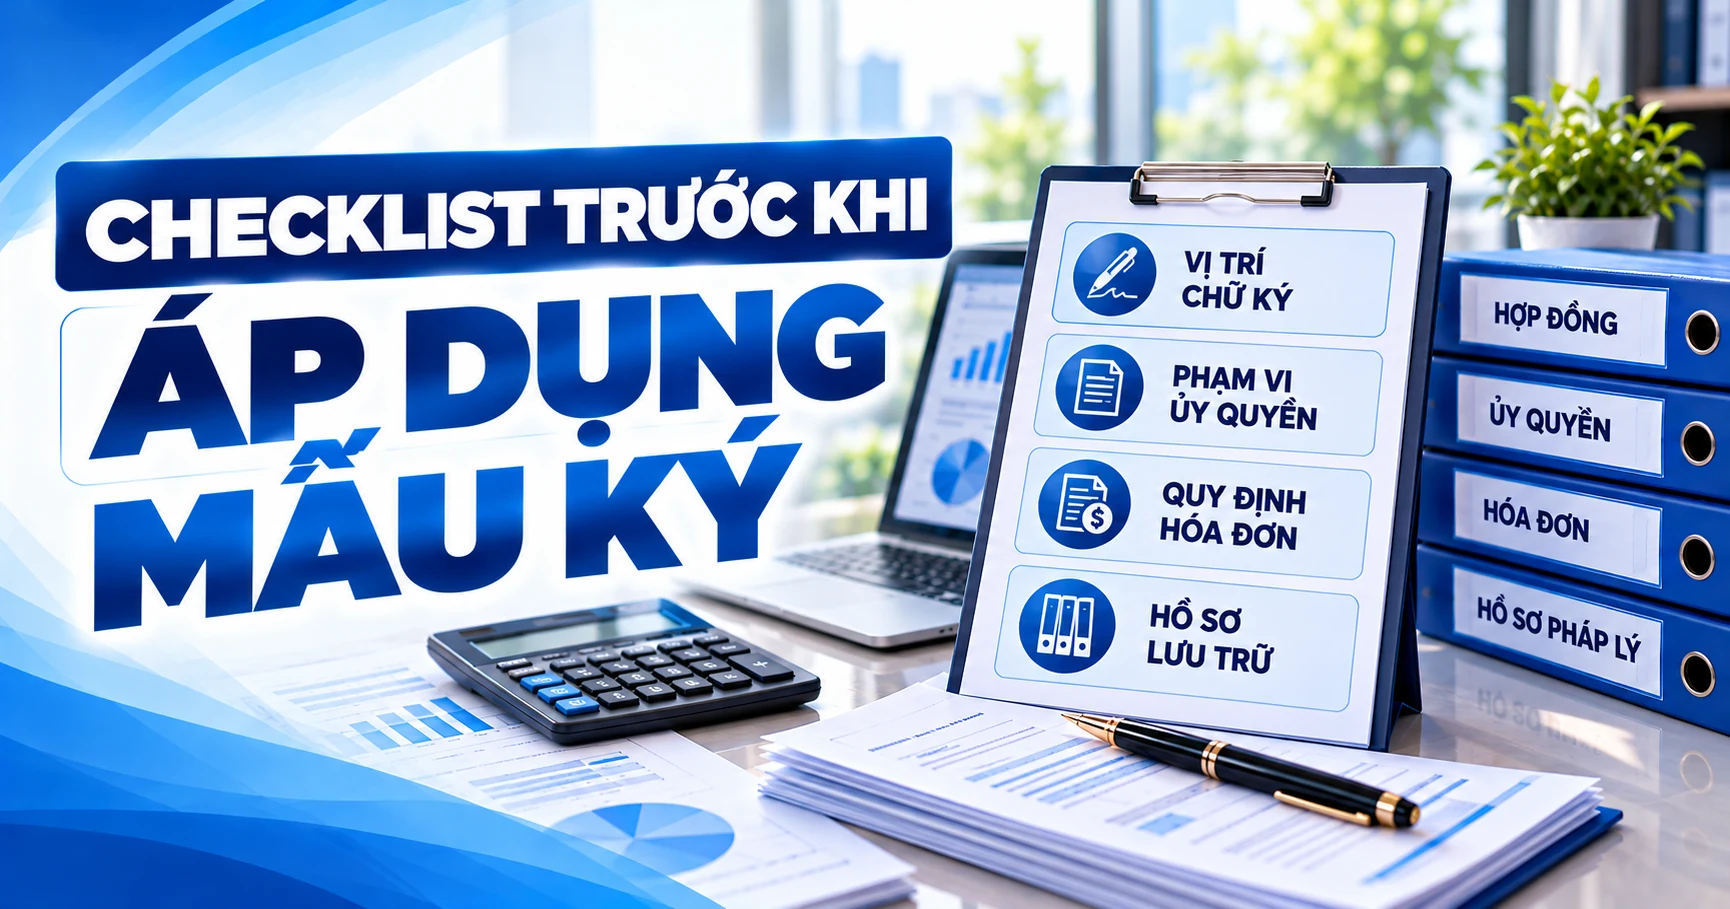
Rà soát vị trí chữ ký
Kiểm tra mẫu hóa đơn, biên bản điều chỉnh, thỏa thuận thay thế hoặc chứng từ liên quan đang để người ký ở vị trí nào:
- Chức danh của chính kế toán trưởng;
- Chức danh của người đại diện theo pháp luật;
- Hay một vị trí khác theo quy trình được phê duyệt.
Rủi ro thường nằm ở việc có quyết định ủy quyền nhưng mẫu biểu lại thể hiện người ký đang ký thay chức danh của người quản lý, điều hành.
Rà soát phạm vi văn bản ủy quyền
Văn bản ủy quyền cần được đọc cùng mẫu ký và loại hồ sơ cụ thể. Không nên chỉ kiểm tra câu “được quyền ký” mà bỏ qua phạm vi, thời hạn, chức danh và cách thể hiện chữ ký.
Rà soát quy định chuyên ngành về hóa đơn
Câu trả lời của Cục Quản lý, giám sát kế toán, kiểm toán tập trung vào quy định về chứng từ kế toán và chức danh người quản lý, điều hành. Khi xử lý hồ sơ hóa đơn cụ thể, doanh nghiệp vẫn cần đối chiếu quy định hiện hành về hóa đơn, chứng từ và quy chế nội bộ có liên quan.
Lưu hồ sơ kiểm soát
Nên lưu cùng bộ hồ sơ: văn bản ủy quyền, mẫu chữ ký đã phê duyệt, quy trình luân chuyển và căn cứ pháp lý được dùng khi thiết lập mẫu. Cách này giúp kế toán trưởng và bộ phận kiểm soát giải thích được vì sao người ký sử dụng chức danh đó.
Câu hỏi thường gặp
Kế toán trưởng có bị cấm ký mọi loại hóa đơn không?
Không nên kết luận như vậy từ câu trả lời này. Nội dung được trả lời trực tiếp là việc ký “thừa ủy quyền” vào chức danh của người quản lý, điều hành doanh nghiệp trên chứng từ kế toán. Việc một người có được ký một hồ sơ hóa đơn cụ thể hay không còn phải xem loại hồ sơ, quy định chuyên ngành, văn bản ủy quyền và cách thể hiện chữ ký.
Có văn bản ủy quyền thì có được ký dưới chức danh Giám đốc không?
Theo nội dung trả lời được đăng ngày 19/10/2026, kế toán trưởng không được ký “thừa ủy quyền” vào chức danh của người đại diện theo pháp luật khi người này đồng thời là người quản lý, điều hành doanh nghiệp, trừ trường hợp pháp luật có quy định khác.
Doanh nghiệp nên làm gì ngay?
Trước mắt, doanh nghiệp nên tạm dừng việc áp dụng máy móc một mẫu ký cho mọi hồ sơ. Hãy lập danh sách các tài liệu có chữ ký ủy quyền, xác định tài liệu nào là chứng từ kế toán, kiểm tra vị trí chức danh trên từng mẫu và đối chiếu lại với quy định hiện hành trước khi tiếp tục sử dụng.
Kết luận
Cập nhật ngày 19/10/2026 về việc kế toán trưởng ký thừa ủy quyền cho thấy điểm cần kiểm soát không chỉ là “có ủy quyền hay chưa”, mà còn là ký với tư cách nào và ký vào chức danh nào. Với chứng từ kế toán, kế toán trưởng không được ký “thừa ủy quyền” vào chức danh của người quản lý, điều hành doanh nghiệp theo nội dung trả lời được công bố, trừ trường hợp pháp luật có quy định khác.
Doanh nghiệp nên dùng thông tin này như một điểm rà soát mẫu biểu và quy trình kiểm soát. Khi cần kết luận cho một bộ hồ sơ cụ thể, hãy đối chiếu văn bản gốc và xin ý kiến chuyên môn phù hợp; bài viết này không thay thế việc kiểm tra hồ sơ pháp lý, kế toán hoặc hóa đơn của từng doanh nghiệp.
CTA: Lưu bài để rà soát lại các mẫu ký ủy quyền đang dùng trong doanh nghiệp.
Nguồn tham khảo
Cổng Hỏi đáp chính sách tài chính – Bộ Tài chính và Thông tư số 99/2025/TT-BTC trên Cổng Công báo Chính phủ.