Hoạt động kinh doanh cửa hàng, kho chứa và quầy nhận hàng miễn thuế tại các cửa khẩu, cảng hàng không quốc tế hay cảng biển luôn đòi hỏi sự tuân thủ nghiêm ngặt về quản lý hải quan. Nhằm đơn giản hóa thủ tục hành chính, chuyển từ cơ chế tiền kiểm sang hậu kiểm, kể từ ngày 01/7/2026, Bộ Tài chính chính thức áp dụng cơ chế tự công bố đối với các doanh nghiệp hoạt động trong lĩnh vực này.
Theo đó, việc lập Mẫu Bản tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế là điều kiện bắt buộc để doanh nghiệp chính thức đưa địa điểm kinh doanh vào vận hành hoặc thực hiện các điều chỉnh về mặt diện tích, chủ sở hữu. Bài viết này sẽ phân tích chi tiết quy định về Mẫu Bản số 02 ban hành kèm Thông tư 82/2026/TT-BTC, hướng dẫn cách kê khai chuẩn xác từng mục và làm rõ quy trình thông báo với cơ quan Hải quan từ ngày 01/7/2026.
Table of Contents
1. Mẫu Bản Tự Công Bố Đủ Tiêu Chuẩn Kinh Doanh Hàng Miễn Thuế Mới Nhất Là Mẫu Nào?
Căn cứ các văn bản quy phạm pháp luật mới nhất trong lĩnh vực quản lý hải quan đối với hàng hóa miễn thuế, kể từ ngày 01/7/2026, Mẫu Bản tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế được áp dụng thống nhất trên toàn quốc là Mẫu số 02 ban hành kèm theo Thông tư 82/2026/TT-BTC của Bộ Tài chính.
1.1 Mục đích và ý nghĩa pháp lý của Mẫu Bản số 02 từ 01/7/2026
Trước thời điểm 01/7/2026, các doanh nghiệp kinh doanh hàng miễn thuế phải trải qua quá trình kiểm tra, thẩm định và chờ quyết định công nhận từ cấp có thẩm quyền. Tuy nhiên, quy định mới tại Thông tư 82/2026/TT-BTC đã nâng cao tính tự chủ và chịu trách nhiệm của thương nhân:
Chuyển đổi phương thức quản lý: Chuyển từ cơ chế cơ quan nhà nước cấp phép sang doanh nghiệp tự kê khai, tự công bố và tự chịu trách nhiệm trước pháp luật.
Tối ưu hóa thời gian đưa địa điểm vào vận hành: Nhờ quy trình tự công bố qua Cổng thông tin điện tử Hải quan (mục Dịch vụ công trực tuyến), doanh nghiệp chủ động được tiến độ mở rộng, di chuyển hoặc đưa địa điểm kinh doanh vào hoạt động.
Tăng cường tính minh bạch: Các tiêu chí về hệ thống camera giám sát, phần mềm quản lý kho, ranh giới cách ly với bên ngoài được chuẩn hóa giúp công tác hậu kiểm của Chi cục Hải quan khu vực diễn ra nhanh chóng, chính xác.
1.2 Cấu trúc cơ bản của Mẫu Bản tự công bố theo Thông tư 82/2026/TT-BTC
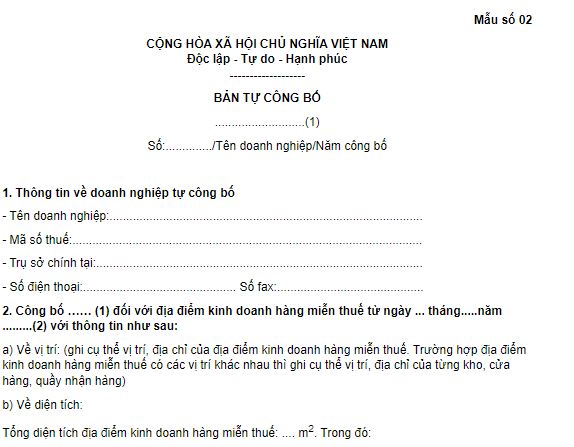
Mẫu Bản tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế (Mẫu số 02) bao gồm các phần nội dung cốt lõi sau:
Thông tin doanh nghiệp tự công bố: Tên doanh nghiệp, mã số thuế, địa chỉ trụ sở chính, người đại diện theo pháp luật và thông tin nhận chuyển nhượng (nếu có).
Nội dung công bố địa điểm kinh doanh: Tên cửa hàng/kho/quầy nhận hàng, địa chỉ chi tiết, diện tích, vị trí đặt tại cửa khẩu/cảng hàng không.
Danh mục tiêu chuẩn đáp ứng: Xác nhận việc đáp ứng đầy đủ các tiêu chuẩn kỹ thuật về ranh giới ngăn cách, hệ thống camera giám sát kết nối dữ liệu trực tiếp với hải quan, phần mềm quản lý xuất – nhập – tồn kho.
Hồ sơ tài liệu kèm theo: Sơ đồ vị trí, Biên bản kiểm tra kết nối dữ liệu của Chi cục Hải quan khu vực.
Cam kết của doanh nghiệp: Cam kết tính chính xác của thông tin kê khai và chịu trách nhiệm hoàn toàn trước pháp luật từ ngày 01/7/2026.
2. Hướng Dẫn Chi Tiết Cách Lập Mẫu Bản Tự Công Bố Đủ Tiêu Chuẩn Kinh Doanh Hàng Miễn Thuế từ 01/7/2026
Để Mẫu Bản tự công bố được cơ quan Hải quan chấp nhận và cấp mã địa điểm lưu kho một cách thuận lợi từ ngày 01/7/2026, người lập văn bản cần tuân thủ chính xác các hướng dẫn nghiệp vụ theo Thông tư 82/2026/TT-BTC.
2.1 Hướng dẫn kê khai các mục nội dung chi tiết (Từ khoản 1 đến khoản 7)
Dưới đây là chi tiết từng bước điền thông tin trên Mẫu Bản số 02:
Chú thích (1) – Ghi rõ nội dung tự công bố: Doanh nghiệp lựa chọn và ghi rõ một trong các trường hợp phát sinh thực tế:
Hoạt động mới;
Mở rộng diện tích liền kề;
Thu hẹp diện tích;
Di chuyển địa điểm;
Chuyển quyền sở hữu;
Hoạt động trở lại (đối với trường hợp tạm dừng theo quy định tại điểm b khoản 1 Điều 6 Thông tư 82/2026/TT-BTC);
Chấm dứt hoạt động địa điểm kinh doanh hàng miễn thuế.
Chú thích (2) – Thời điểm thực hiện: Ghi rõ ngày, tháng, năm bắt đầu chính thức thực hiện việc hoạt động, mở rộng diện tích, thu hẹp, di chuyển, chuyển quyền sở hữu hoặc chấm dứt hoạt động. Thời điểm này phải đảm bảo tính đồng bộ với kế hoạch kinh doanh của doanh nghiệp từ sau ngày 01/7/2026.
Chú thích (3) – Yêu cầu đối với Sơ đồ kèm theo: Sơ đồ đính kèm Mẫu Bản phải được thể hiện chi tiết và trực quan:
Rõ ràng vị trí đặt địa điểm kinh doanh hàng miễn thuế;
Đường ranh giới ngăn cách cố định với khu vực xung quanh;
Hệ thống cửa ra vào, cửa sổ;
Vị trí chính xác của hệ thống camera giám sát (mã hóa các mắt camera);
Vị trí phân khu: Kho chứa hàng, cửa hàng bán lẻ, quầy nhận hàng và các phân khu phụ trợ khác (nếu có).
Chú thích (4) – Biên bản xác nhận: Phải đính kèm Biên bản có xác nhận của Chi cục Hải quan khu vực về việc địa điểm đã đáp ứng các điều kiện kết nối dữ liệu, camera theo quy định tại khoản 2 Điều 5 Thông tư 82/2026/TT-BTC.
Chú thích (5) – Cơ quan hải quan tiếp nhận: Ghi đúng và đầy đủ tên Chi cục Hải quan khu vực quản lý trực tiếp địa điểm kinh doanh hàng miễn thuế đó.
Chú thích (6) – Trường hợp chuyển quyền sở hữu: Nếu doanh nghiệp làm thủ tục thông báo nhận chuyển quyền sở hữu:
Tại Mục 1 (Thông tin về doanh nghiệp tự công bố), điền đầy đủ thông tin của doanh nghiệp nhận quyền sở hữu;
Ghi rõ nội dung: “Nhận chuyển quyền sở hữu từ [Tên doanh nghiệp chuyển nhượng, Mã số thuế]”.
Chú thích (7) – Lưu ý khi điền Mục 2 (Địa điểm kinh doanh):
Trường hợp thông báo hoạt động / hoạt động trở lại / chấm dứt hoạt động: Điền chính xác thông tin của địa điểm kinh doanh hàng miễn thuế dự kiến hoạt động, hoạt động trở lại hoặc chấm dứt hoạt động.
Trường hợp thông báo mở rộng, thu hẹp, di chuyển, chuyển quyền sở hữu: Điền thông tin thông số diện tích, vị trí của địa điểm kinh doanh hàng miễn thuế sau khi đã hoàn thành thay đổi.
2.2 Những lỗi thường gặp khi lập Mẫu Bản tự công bố và cách khắc phục
Trong quá trình kê khai Mẫu Bản tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế, doanh nghiệp cần lưu ý tránh các sai sót phổ biến sau để không bị gián đoạn tiến độ:
| Lỗi thường gặp | Hậu quả | Giải pháp khắc phục từ 01/7/2026 |
| Sơ đồ địa điểm thiếu vị trí camera | Cơ quan Hải quan từ chối tiếp nhận hồ sơ do không đối soát được hệ thống giám sát. | Vẽ lại sơ đồ mặt bằng, ký hiệu rõ từng vị trí góc quét camera và số lượng mắt cam. |
| Ghi sai thông tin diện tích sau thay đổi | Dữ liệu trên hệ thống hải quan không khớp với thực tế kiểm tra hậu kiểm. | Đo đạc chính xác diện tích mặt sàn thực tế sau khi thu hẹp hoặc mở rộng trước khi điền Mẫu số 02. |
| Thiếu Biên bản xác nhận kết nối dữ liệu | Mẫu Bản tự công bố không có giá trị pháp lý để cấp mã kho. | Thực hiện xong bước làm việc với Chi cục Hải quan khu vực để lập Biên bản xác nhận theo khoản 2 Điều 5 trước khi gửi Mẫu 02. |
3. Quy Trình Thông Báo Hoạt Động Và Tự Công Bố Đủ Tiêu Chuẩn Kinh Doanh Hàng Miễn Thuế Từ 01/7/2026
Bên cạnh việc nắm vững cách lập Mẫu Bản, doanh nghiệp cần nắm rõ trình tự các bước tương tác với cơ quan Hải quan trên không gian số từ ngày 01/7/2026.
Căn cứ Điều 5 Thông tư 82/2026/TT-BTC, quy trình này được chia thành 3 bước chặt chẽ như sau:
Bước 1: Gửi Thông báo nhu cầu qua Cổng thông tin điện tử Hải quan
Khi phát sinh nhu cầu hoạt động mới, mở rộng diện tích liền kề, thu hẹp, di chuyển hoặc chuyển quyền sở hữu địa điểm kinh doanh hàng miễn thuế:
Doanh nghiệp tiến hành tự kê khai và lập Thông báo theo Mẫu số 01 (Phụ lục ban hành kèm Thông tư 82/2026/TT-BTC).
Nộp trực tuyến đến Chi cục Hải quan khu vực thông qua Cổng thông tin điện tử Hải quan (tại mục Dịch vụ công trực tuyến).
Bước 2: Phối hợp kiểm tra kết nối dữ liệu và lập biên bản địa điểm
Trong thời hạn 10 ngày làm việc kể từ ngày hệ thống tiếp nhận thông báo Mẫu số 01 thành công:
Phối hợp kết nối hệ thống: Chi cục Hải quan khu vực phối hợp với Cục Hải quan và doanh nghiệp để thực hiện việc kết nối, trao đổi dữ liệu hệ thống thông tin quản lý hàng hóa với Hệ thống xử lý dữ liệu điện tử hải quan.
Kiểm tra camera và lập biên bản: Chi cục Hải quan khu vực phối hợp với doanh nghiệp kiểm tra việc trao đổi dữ liệu hình ảnh từ hệ thống camera giám sát. Sau đó, lập biên bản ghi nhận địa điểm đã đủ tiêu chuẩn kinh doanh theo Điều 4 Thông tư 82/2026/TT-BTC hoặc chưa đáp ứng.
Bước 3: Nộp Mẫu Bản tự công bố và Cấp mã địa điểm kinh doanh
Căn cứ vào kết quả tại Bước 2, việc nộp Mẫu Bản tự công bố (Mẫu số 02) được xử lý theo 2 trường hợp:
Trường hợp 1: Địa điểm ĐÃ ĐÁP ỨNG tiêu chuẩn từ ban đầu
Doanh nghiệp lập Mẫu Bản tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế (Mẫu số 02).
Gửi Mẫu Bản số 02 đến Chi cục Hải quan khu vực qua Cổng thông tin điện tử Hải quan.
Chi cục Hải quan khu vực sau khi nhận công bố sẽ có văn bản gửi Cục Hải quan để cập nhật thông tin và thực hiện cấp mã địa điểm lưu kho đối với địa điểm kinh doanh hàng miễn thuế.
Trường hợp 2: Địa điểm CHƯA ĐÁP ỨNG tiêu chuẩn
Doanh nghiệp phải tiến hành hoàn thiện, khắc phục các tiêu chuẩn kỹ thuật chưa đạt yêu cầu theo quy định tại Điều 4 Thông tư 82/2026/TT-BTC.
Thông báo lại cho cơ quan hải quan để thực hiện kiểm tra lại việc kết nối dữ liệu và hình ảnh camera giám sát.
Sau khi hoàn tất khắc phục, doanh nghiệp mới tiến hành nộp Mẫu Bản tự công bố (Mẫu số 02) qua Dịch vụ công trực tuyến để cơ quan hải quan thực hiện cấp mã địa điểm.
Cơ chế đặc biệt: Tự động đi vào hoạt động sau 10 ngày nếu Hải quan không có ý kiến
Nhằm bảo đảm quyền lợi chính đáng cho doanh nghiệp, khoản 3 Điều 5 Thông tư 82/2026/TT-BTC quy định cơ chế miễn trừ trách nhiệm chậm trễ như sau:
Trong thời hạn 10 ngày làm việc kể từ ngày doanh nghiệp gửi thành công thông báo (Mẫu số 01) qua Cổng thông tin điện tử Hải quan, nếu Chi cục Hải quan khu vực không có ý kiến phản hồi hoặc không phối hợp kiểm tra, doanh nghiệp được quyền chủ động nộp Mẫu Bản tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế (Mẫu số 02) lên hệ thống, đồng thời chính thức đưa kho, cửa hàng, quầy nhận hàng vào vận hành kinh doanh từ ngày 01/7/2026.
4. Bảng Tổng Hợp So Sánh Quy Trình Tự Công Bố Và Cấp Mã Địa Điểm
| Tiêu chí so sánh | Quy trình thông thường (Địa điểm đạt chuẩn ngay) | Quy trình khắc phục (Địa điểm chưa đạt chuẩn) | Cơ chế tự động (Cơ quan Hải quan không có ý kiến) |
| Văn bản bắt đầu | Thông báo Mẫu số 01 | Thông báo Mẫu số 01 | Thông báo Mẫu số 01 |
| Thời hạn kiểm tra | Trong 10 ngày làm việc | Phụ thuộc thời gian doanh nghiệp khắc phục | Hết 10 ngày làm việc không nhận phản hồi |
| Yêu cầu kết nối | Đạt chuẩn camera và phần mềm kho | Phải kiểm tra lại sau khi khắc phục | Tự chịu trách nhiệm về chuẩn kết nối |
| Thời điểm gửi Mẫu 02 | Ngay sau khi lập Biên bản đạt chuẩn | Sau khi kiểm tra lại đạt yêu cầu | Ngay sau 10 ngày làm việc kể từ Mẫu 01 |
| Điều kiện đi vào hoạt động | Đã được cấp mã địa điểm lưu kho | Đã được cấp mã địa điểm lưu kho | Đã gửi Mẫu số 02 thành công lên hệ thống |
5. Các Điều Kiện Cốt Lõi Để Địa Điểm Đủ Tiêu Chuẩn Kinh Doanh Hàng Miễn Thuế Từ 01/7/2026
Để việc kê khai Mẫu Bản tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế diễn ra trung thực và đúng quy định, doanh nghiệp cần rà soát kỹ các điều kiện cơ sở vật chất theo Điều 4 Thông tư 82/2026/TT-BTC trước thời điểm áp dụng 01/7/2026:
Vị trí địa lý: Cửa hàng, kho chứa, quầy nhận hàng phải nằm trong khu vực cách ly cửa khẩu quốc tế, cảng hàng không, cảng biển hoặc khu vực nội địa được phép theo quy định của Chính phủ.
Ranh giới cách ly: Phải có tường rào, vách ngăn cố định ngăn cách hoàn toàn với các khu vực xung quanh, đảm bảo công tác kiểm tra, giám sát của cơ quan hải quan.
Hệ thống camera giám sát:
Lắp đặt đầy đủ tại các vị trí xung yếu: Cửa ra vào kho, cửa hàng, quầy nhận hàng, khu vực trưng bày sản phẩm miễn thuế.
Quan sát rõ ràng toàn bộ hình ảnh 24/7.
Dữ liệu hình ảnh được lưu trữ tối thiểu theo đúng thời hạn quy định và kết nối trực tuyến liên tục với Chi cục Hải quan khu vực quản lý.
Phần mềm quản lý bán hàng và kho:
Quản lý chi tiết từng mặt hàng miễn thuế theo mã định danh, tên hàng, số lượng, trị giá, tờ khai nhập kho.
Kết nối và truyền dữ liệu hóa đơn, chứng từ bán hàng, phiếu xuất kho tới Hệ thống xử lý dữ liệu điện tử hải quan theo thời gian thực.
Kết Luận
Có thể thấy, việc ban hành Mẫu Bản tự công bố đủ tiêu chuẩn kinh doanh hàng miễn thuế (Mẫu số 02) theo Thông tư 82/2026/TT-BTC áp dụng từ ngày 01/7/2026 là bước tiến lớn trong tiến trình hiện đại hóa ngành Hải quan. Quy định này vừa gia tăng tính tự chủ cho thương nhân, vừa rút ngắn tối đa thời gian giải quyết thủ tục hành chính.
Để đảm bảo hoạt động kinh doanh diễn ra hanh thông từ thời điểm 01/7/2026, các doanh nghiệp cần chủ động rà soát cơ sở vật chất, hệ thống camera và phần mềm quản lý kho; đồng thời nắm chắc các bước lập Mẫu Bản tự công bố để thực hiện đúng, đủ theo quy định của pháp luật.
Bài viết liên quan
Hàng Hóa Nhiều Mức Thuế GTGT Khai Thuế Thế Nào 2026?
Để quản trị tài chính doanh nghiệp tốt hơn, các chủ doanh nghiệp nên tham khảo khoá học Quản trị Tài chính Kế toán dành cho Chủ Doanh nghiệp của ACAC Academy
CẬP NHẬT CÁC BẢN TIN THUẾ & KẾ TOÁN MỚI NHẤT tại đây:
- Fanpage Dành cho CEO và chủ hộ kinh doanh: https://www.facebook.com/hocviendoanhnhan.acac
- Youtube: https://www.youtube.com/@ACACAcademyTaichinhketoanceo
- Fanpage Kế toán trưởng ACAC: https://www.facebook.com/acac.academy
- Fanpage Chuyên gia Hòa Lê: https://www.facebook.com/cghoaleacac
- Group Zalo Chia sẻ kiến thức, cập nhật quy định pháp luật & Lịch Đào tạo/Hội thảo miễn phí: https://zalo.me/g/nxp0vkhm2ommqsy3xa0r