Từ ngày 01/07/2026, Nghị định 254/2026/NĐ-CP chính thức có hiệu lực, thay thế các quy định trước đây về hóa đơn điện tử. Đây là văn bản pháp luật quan trọng, tác động trực tiếp đến doanh nghiệp, tổ chức và hộ kinh doanh trên cả nước.
Tuy nhiên, không phải mọi hộ kinh doanh đều bắt buộc phải sử dụng hóa đơn điện tử. Pháp luật hiện hành vẫn quy định một số trường hợp được miễn áp dụng hoặc không thuộc đối tượng phải sử dụng hóa đơn điện tử.
Vậy những trường hợp nào được miễn? Hộ kinh doanh cần lưu ý gì để thực hiện đúng quy định, tránh bị xử phạt oan hoặc bỏ sót nghĩa vụ thuế? Bài viết dưới đây làm rõ từng trường hợp cụ thể.
Hộ Kinh Doanh Không Phải Sử Dụng Hóa Đơn Điện Tử Trong Trường Hợp Nào?
1. Căn cứ pháp lý
Việc sử dụng hóa đơn điện tử được thực hiện theo các văn bản pháp luật sau:
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định 254/2026/NĐ-CP quy định về hóa đơn điện tử và chứng từ điện tử.
- Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP.
- Văn bản hướng dẫn của Bộ Tài chính và cơ quan thuế.
2. Ba trường hợp hộ kinh doanh không phải dùng hóa đơn điện tử
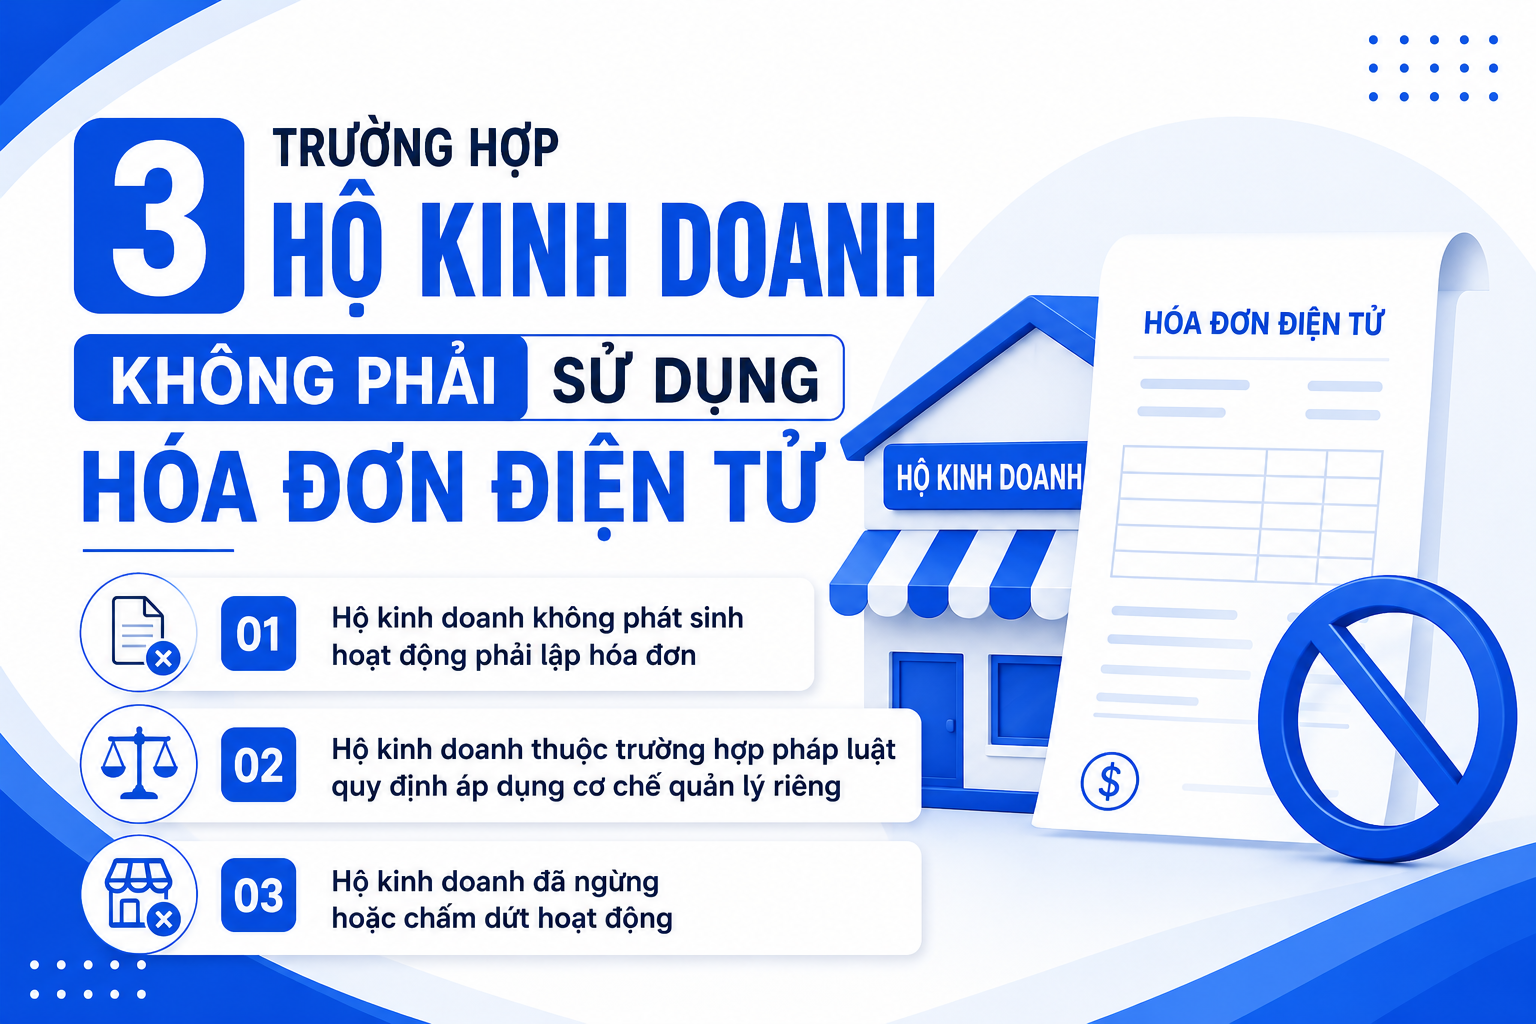
Tùy theo phương pháp quản lý thuế, quy mô hoạt động và hình thức kinh doanh, pháp luật quy định các trường hợp không thuộc diện bắt buộc áp dụng hóa đơn điện tử:
1. Hộ kinh doanh không phát sinh hoạt động phải lập hóa đơn Nếu hoạt động kinh doanh không thuộc trường hợp phải lập hóa đơn theo quy định thì không phát sinh nghĩa vụ sử dụng hóa đơn điện tử. Tuy nhiên, hộ kinh doanh vẫn phải thực hiện đầy đủ các nghĩa vụ thuế khác theo quy định (kê khai, nộp thuế khoán/thuế theo phương pháp kê khai…).
2. Hộ kinh doanh thuộc trường hợp pháp luật quy định áp dụng cơ chế quản lý riêng Một số đối tượng được áp dụng cơ chế quản lý thuế riêng và không thuộc diện phải sử dụng hóa đơn điện tử. Việc xác định thuộc trường hợp nào cần căn cứ trực tiếp vào Nghị định 254/2026/NĐ-CP và hướng dẫn của cơ quan thuế quản lý trực tiếp.
3. Hộ kinh doanh đã ngừng hoặc chấm dứt hoạt động Khi đã hoàn tất thủ tục ngừng/chấm dứt hoạt động theo quy định, hộ kinh doanh không tiếp tục phát sinh nghĩa vụ lập hóa đơn đối với các giao dịch mới. Việc sử dụng hóa đơn điện tử trong trường hợp này thực hiện theo quy định về chấm dứt hiệu lực sử dụng.
3. Vẫn cần lưu ý về thời điểm lập hóa đơn
Dù thuộc hay không thuộc diện bắt buộc sử dụng hóa đơn điện tử, nếu phát sinh giao dịch phải lập hóa đơn thì thời điểm lập hóa đơn vẫn phải tuân thủ đúng quy định của pháp luật.
Việc lập hóa đơn không đúng thời điểm có thể ảnh hưởng đến việc kê khai thuế và phát sinh thủ tục điều chỉnh sau này. Do đó, hộ kinh doanh nên xây dựng quy trình kiểm soát việc phát hành hóa đơn ngay từ đầu để hạn chế sai sót.
4. Những sai sót hộ kinh doanh thường gặp
Trong quá trình áp dụng quy định mới, nhiều hộ kinh doanh thường gặp các lỗi:
- Cho rằng mọi hộ kinh doanh đều phải sử dụng hóa đơn điện tử.
- Không xác định đúng đối tượng phải lập hóa đơn.
- Lập hóa đơn sai thời điểm quy định.
- Chưa cập nhật quy định mới của Nghị định 254/2026/NĐ-CP.
- Nhầm lẫn giữa nghĩa vụ kê khai thuế và nghĩa vụ lập hóa đơn — đây là hai nghĩa vụ độc lập, không loại trừ lẫn nhau.
5. Hộ kinh doanh cần chuẩn bị gì?
- Để đáp ứng đúng quy định pháp luật, hộ kinh doanh nên:
- Rà soát mô hình kinh doanh hiện tại.
- Xác định mình có thuộc đối tượng phải sử dụng hóa đơn điện tử hay không.
- Cập nhật thường xuyên các văn bản pháp luật mới về thuế và hóa đơn.
- Kiểm tra quy trình lập hóa đơn và lưu trữ chứng từ.
- Chủ động trao đổi với cơ quan thuế khi phát sinh trường hợp đặc biệt.
6. Lợi ích khi thực hiện đúng quy định
Việc tuân thủ đúng quy định về hóa đơn điện tử mang lại nhiều lợi ích cho hộ kinh doanh:
| Lợi ích | Ý nghĩa thực tế |
|---|---|
| Hạn chế rủi ro về thuế | Tránh bị truy thu, phạt vi phạm hành chính về hóa đơn |
| Giảm sai sót trong kê khai | Số liệu kế toán – thuế đồng nhất, giảm khối lượng điều chỉnh |
| Thuận tiện khi quyết toán, kiểm tra | Chủ động hồ sơ khi cơ quan thuế thanh, kiểm tra |
| Tiết kiệm thời gian quản lý chứng từ | Giảm công sức xử lý hóa đơn sai/thiếu |
| Nâng cao tính minh bạch trong kinh doanh | Dễ tiếp cận vốn vay, đối tác, mở rộng quy mô |
7. Câu hỏi thường gặp
Hộ kinh doanh nhỏ có bắt buộc sử dụng hóa đơn điện tử không? Không phải tất cả hộ kinh doanh đều bắt buộc sử dụng hóa đơn điện tử. Việc áp dụng phụ thuộc vào đối tượng và trường hợp được quy định trong pháp luật, không căn cứ đơn thuần vào quy mô “nhỏ” hay “lớn”.
Không sử dụng hóa đơn điện tử có vi phạm không? Nếu thuộc trường hợp không phải sử dụng theo quy định thì không bị xem là vi phạm. Ngược lại, nếu thuộc đối tượng bắt buộc mà không thực hiện thì sẽ bị xử lý theo quy định về vi phạm hóa đơn.
Hộ kinh doanh có phải tuân thủ thời điểm lập hóa đơn không? Có. Khi thuộc trường hợp phải lập hóa đơn, thời điểm lập hóa đơn vẫn phải thực hiện đúng quy định của pháp luật, dù hộ kinh doanh có thuộc diện miễn sử dụng hóa đơn điện tử ở các giao dịch khác hay không.
8. Kết luận
Việc áp dụng hóa đơn điện tử đối với hộ kinh doanh không hoàn toàn giống nhau ở mọi trường hợp. Theo Nghị định 254/2026/NĐ-CP, có những đối tượng không thuộc diện bắt buộc sử dụng hóa đơn điện tử hoặc được áp dụng cơ chế quản lý riêng.
Tuy nhiên, khi phát sinh giao dịch phải lập hóa đơn, thời điểm lập hóa đơn vẫn là yêu cầu bắt buộc cần thực hiện đúng quy định. Vì vậy, hộ kinh doanh nên thường xuyên cập nhật các văn bản pháp luật mới, rà soát quy trình quản lý hóa đơn và chủ động tuân thủ quy định để hạn chế rủi ro trong hoạt động kinh doanh.