Từ 1/7/2026, theo Nghị định 254/2026/NĐ-CP, hộ kinh doanh phải xuất hóa đơn điện tử nếu thuộc 1 trong 3 trường hợp: (1) bán hàng trực tiếp cho người tiêu dùng trong các ngành bán lẻ, ăn uống, khách sạn, giải trí — bắt buộc dùng hóa đơn điện tử khởi tạo từ máy tính tiền; (2) doanh thu năm trên 1 tỷ đồng hoặc bán tài sản phải đăng ký quyền sở hữu — dùng hóa đơn có mã hoặc máy tính tiền; (3) bán hàng qua sàn thương. Dưới đây là những lưu ý quan trọng mà Hộ kinh doanh bắt buộc phải tuân thủ:
Những lưu ý quan trọng khi hộ kinh doanh xuất hoá đơn từ 1/7/2026
Hộ kinh doanh có bắt buộc xuất hóa đơn không?
Không phải mọi hộ kinh doanh áp dụng hóa đơn điện tử theo cùng một hình thức. Theo Điều 6 Nghị định 254/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh rơi vào một trong các nhóm sau thì bắt buộc:
- Nhóm bán hàng trực tiếp cho người tiêu dùng (Điểm c, Khoản 1, Điều 6): các ngành bán lẻ (trừ ô tô, mô tô, xe máy), ăn uống, khách sạn, vui chơi giải trí, chiếu phim, vận tải hành khách, dịch vụ phục vụ cá nhân khác — phải dùng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, bất kể mức doanh thu.
- Nhóm doanh thu trên 1 tỷ đồng/năm hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng (Điểm d, Khoản 1, Điều 6): phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử từ máy tính tiền.
- Nhóm bán hàng qua sàn thương mại điện tử có doanh thu năm trên 1 tỷ đồng: chủ sàn có trách nhiệm cung cấp thông tin đơn hàng để người bán lập hóa đơn điện tử theo quy định tại Điều 17.
Hộ kinh doanh chưa thuộc các trường hợp trên nhưng có nhu cầu vẫn được đăng ký tự nguyện sử dụng hóa đơn điện tử có mã hoặc hóa đơn từ máy tính tiền.
Lưu ý: nếu hộ kinh doanh đã đăng ký hóa đơn điện tử có mã hoặc không có mã thì không bắt buộc phải đăng ký thêm hóa đơn từ máy tính tiền.
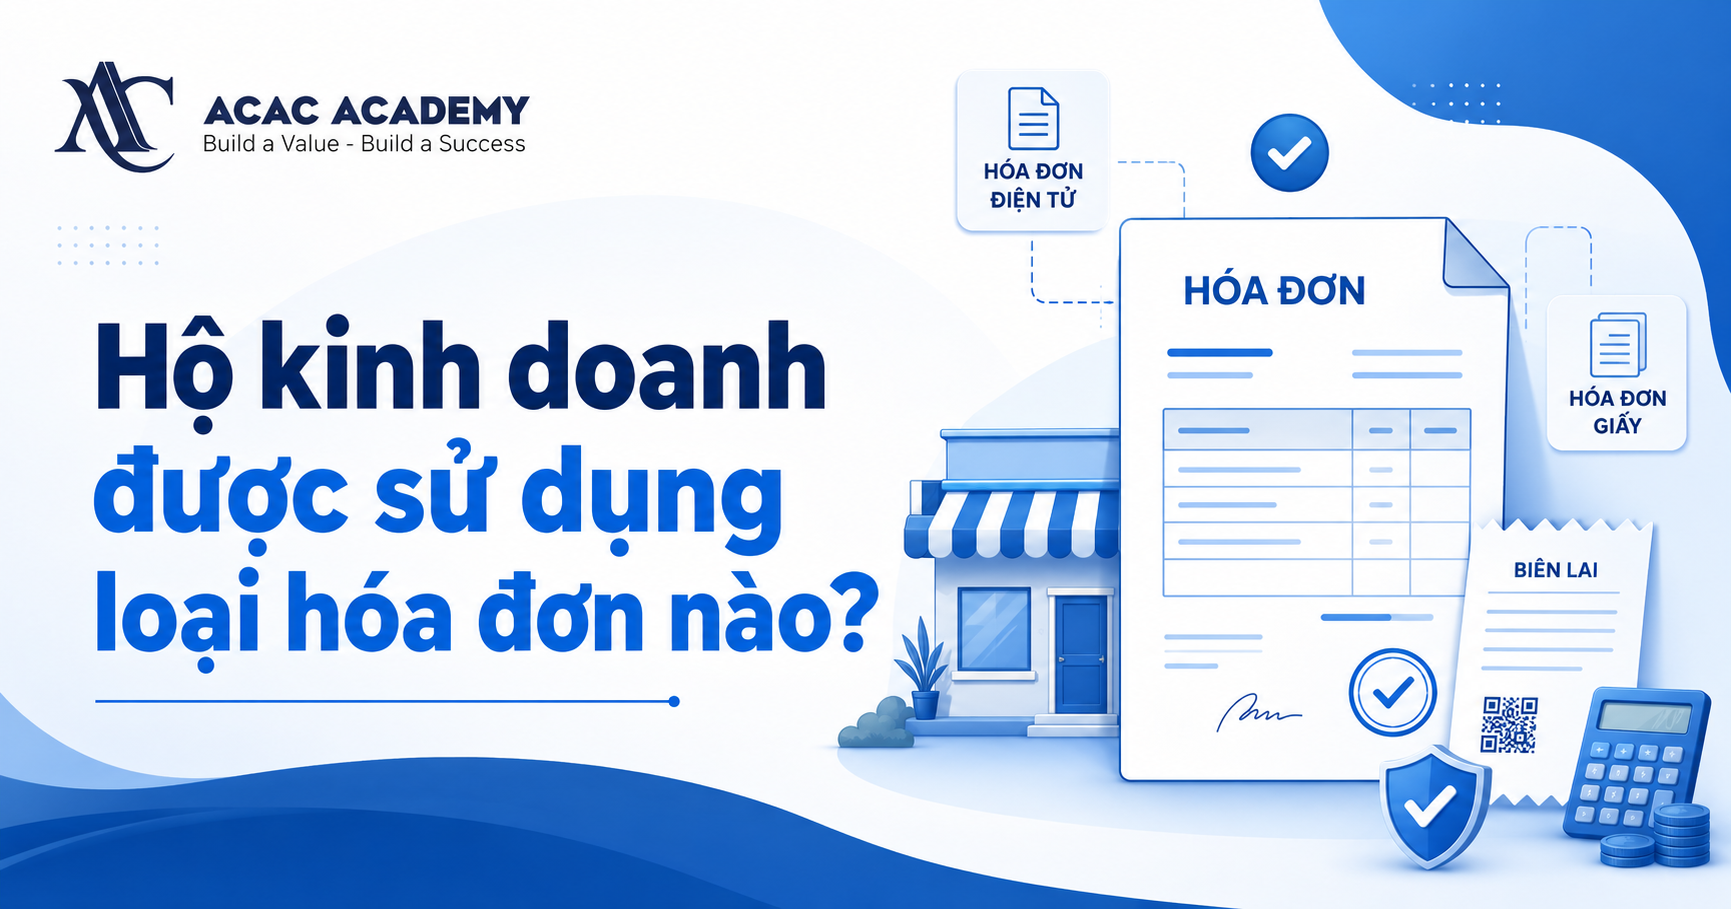
Hộ kinh doanh được sử dụng loại hóa đơn nào?
1. Hóa đơn điện tử có mã của cơ quan thuế
Hóa đơn được cơ quan thuế cấp mã trước khi gửi cho người mua. Hộ kinh doanh có thể lập qua: hệ thống quản lý thuế của Tổng cục Thuế, trang thông tin hoặc phần mềm của đơn vị cung cấp dịch vụ hóa đơn điện tử. Sau khi ký số và được cấp mã, hóa đơn mới được gửi cho người mua.
2. Hóa đơn điện tử khởi tạo từ máy tính tiền
Áp dụng bắt buộc với các ngành bán trực tiếp cho người tiêu dùng như đã nêu ở trên. Hình thức này không bắt buộc phải có chữ ký số, người bán có thể gửi hóa đơn qua tin nhắn, email, đường dẫn tra cứu hoặc mã QR — phù hợp với tốc độ giao dịch nhanh của ngành bán lẻ, F&B.
3. Hộ kinh doanh có được dùng hóa đơn điện tử không có mã không?
Không. Theo Điều 13, hóa đơn điện tử không có mã chỉ áp dụng cho doanh nghiệp đủ điều kiện, không áp dụng cho hộ kinh doanh, cá nhân kinh doanh.
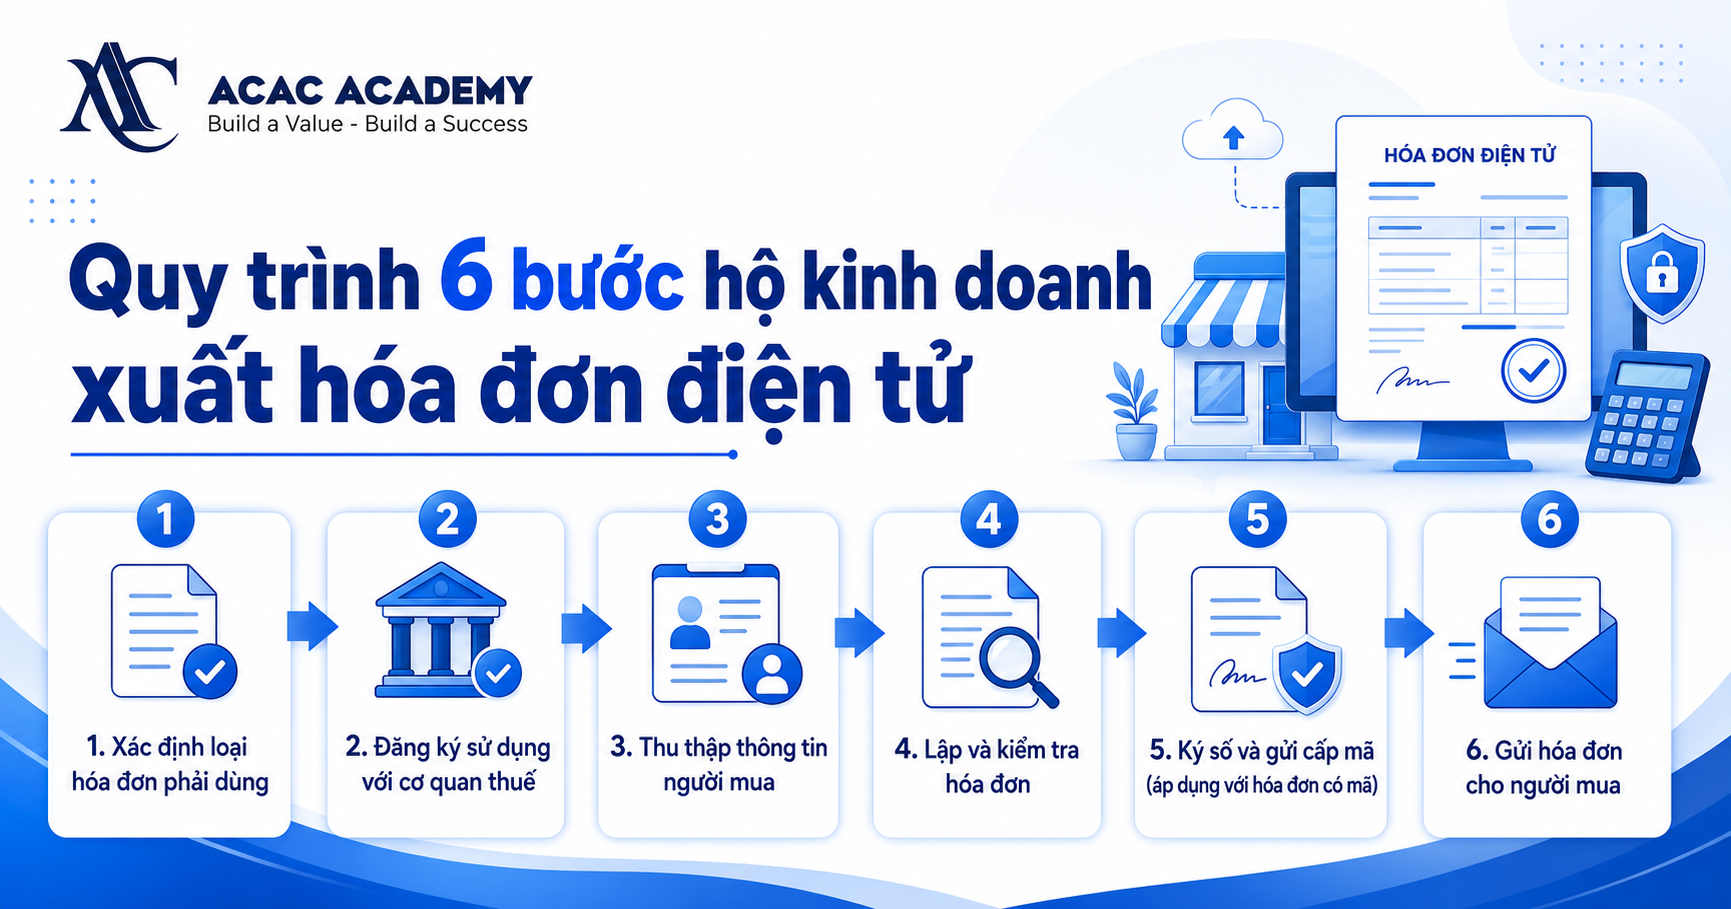
Quy trình 6 bước hộ kinh doanh xuất hóa đơn điện tử
Bước 1 — Xác định loại hóa đơn phải dùng: dựa vào ngành nghề và doanh thu, đối chiếu với 3 nhóm bắt buộc nêu trên.
Bước 2 — Đăng ký sử dụng với cơ quan thuế: khai báo mã số thuế, địa chỉ kinh doanh, ngành nghề, phương thức lập hóa đơn và đơn vị cung cấp dịch vụ (nếu có).
Bước 3 — Thu thập thông tin người mua: tên, địa chỉ, mã số thuế/số định danh cá nhân, tên hàng hóa dịch vụ, số lượng, đơn giá. Với hóa đơn máy tính tiền, chỉ cần thể hiện thông tin người mua khi có yêu cầu.
Bước 4 — Lập và kiểm tra hóa đơn: rà soát đầy đủ thông tin người bán, người mua, hàng hóa/dịch vụ, thuế suất, tổng thanh toán, thời điểm lập trước khi phát hành. Hộ kinh doanh chịu trách nhiệm pháp lý về tính chính xác của hóa đơn.
Bước 5 — Ký số và gửi cấp mã (áp dụng với hóa đơn có mã): gửi hóa đơn đến cơ quan thuế trực tiếp hoặc qua đơn vị cung cấp dịch vụ để được kiểm tra và cấp mã tự động.
Bước 6 — Gửi hóa đơn cho người mua: qua email, tin nhắn, đường dẫn tra cứu, mã QR hoặc phần mềm bán hàng, ngay sau khi hóa đơn được cấp mã.
Thời điểm hộ kinh doanh xuất hóa đơn
Lập hóa đơn sai thời điểm là lỗi phổ biến nhất khiến hộ kinh doanh bị truy thu, xử phạt. Các mốc cần nhớ:
- Bán hàng hóa: thời điểm chuyển giao quyền sở hữu/quyền sử dụng hàng hóa cho người mua, không phụ thuộc đã thu tiền hay chưa. Ví dụ: giao hàng ngày 15/8, khách thanh toán ngày 30/8 → hóa đơn vẫn lập ngày 15/8.
- Cung cấp dịch vụ: thời điểm hoàn thành dịch vụ. Nếu thu tiền trước hoặc trong quá trình cung cấp dịch vụ, thời điểm lập hóa đơn là thời điểm thu tiền — trừ khoản đặt cọc theo Bộ luật Dân sự nhằm bảo đảm thực hiện hợp đồng, thì chưa phải lập hóa đơn khi nhận cọc.
- Giao hàng/nghiệm thu nhiều lần: mỗi lần giao hàng hoặc bàn giao từng hạng mục đều phải lập hóa đơn tương ứng.
- Giao dịch ban đêm hoặc kết thúc sau 24h (Khoản 5, Điều 9): nếu hộ kinh doanh không có phần mềm lập hóa đơn tự động, được phép lập chậm nhất vào ngày làm việc tiếp theo.
- Hàng xuất khẩu: chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo pháp luật hải quan.
Nội dung bắt buộc trên hóa đơn
Theo Điều 10, hóa đơn điện tử của hộ kinh doanh phải thể hiện: tên và ký hiệu hóa đơn; số hóa đơn; tên, địa chỉ, mã số thuế người bán; thông tin người mua (tên, địa chỉ, mã số thuế hoặc số định danh cá nhân); tên hàng hóa/dịch vụ, đơn vị tính, số lượng, đơn giá; thành tiền, thuế suất, tiền thuế, tổng thanh toán; chữ ký người bán; thời điểm lập và thời điểm ký số; mã của cơ quan thuế (nếu là hóa đơn có mã); các khoản chiết khấu, khuyến mại, phí liên quan (nếu có).
Hộ kinh doanh được khuyến khích thể hiện nhóm ngành nghề trên dữ liệu XML gửi cơ quan thuế, và có thể bổ sung logo, mã khách hàng, thông tin hợp đồng trên hóa đơn.
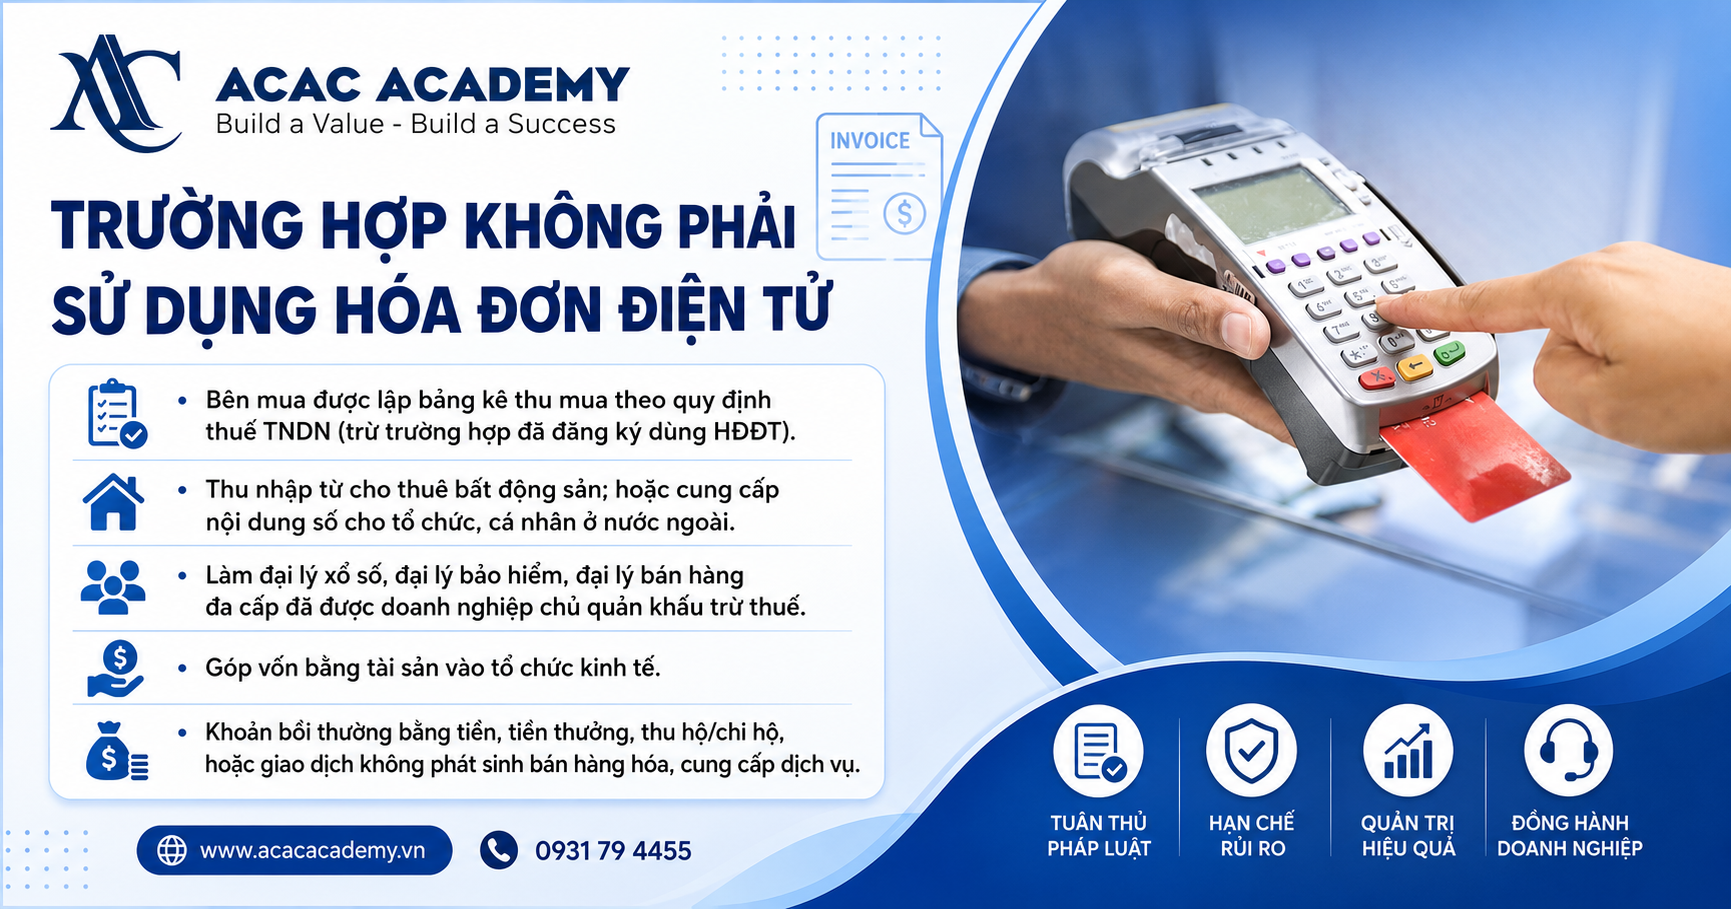
Trường hợp không phải sử dụng hóa đơn điện tử
Theo Điều 7, hộ kinh doanh, cá nhân kinh doanh không phải lập hóa đơn điện tử trong các trường hợp:
- Bán hàng hóa, dịch vụ thuộc diện bên mua được lập bảng kê thu mua theo pháp luật thuế TNDN (trừ khi đã đăng ký dùng hóa đơn điện tử).
- Có thu nhập từ cho thuê bất động sản; hoặc từ cung cấp sản phẩm, dịch vụ nội dung số (game, phim, ảnh, nhạc, quảng cáo số) cho tổ chức, cá nhân ở nước ngoài.
- Làm đại lý xổ số, đại lý bảo hiểm, đại lý bán hàng đa cấp mà doanh nghiệp chủ quản đã khấu trừ thuế.
- Góp vốn bằng tài sản vào tổ chức kinh tế.
- Các khoản bồi thường bằng tiền, tiền thưởng, thu hộ/chi hộ, hoặc giao dịch không phát sinh việc bán hàng hóa, cung cấp dịch vụ.
Những lỗi hộ kinh doanh thường gặp
- Xuất hóa đơn sai thời điểm (lỗi phổ biến nhất, dễ bị truy thu).
- Ghi sai tên, địa chỉ, mã số thuế người mua.
- Nhầm tiền đặt cọc với khoản thanh toán trước dịch vụ.
- Gửi hóa đơn cho khách trước khi được cơ quan thuế cấp mã.
- Áp dụng nhầm loại hóa đơn (dùng hóa đơn có mã trong khi ngành nghề bắt buộc dùng máy tính tiền, hoặc ngược lại).
- Không lưu trữ dữ liệu XML và hồ sơ liên quan theo thời hạn quy định.
Cách hạn chế rủi ro: xây dựng quy trình kiểm tra chéo trước khi phát hành hóa đơn, phân công rõ người chịu trách nhiệm lập — kiểm tra — gửi — lưu trữ, và cân nhắc sử dụng phần mềm hóa đơn điện tử có kết nối trực tiếp với cơ quan thuế để giảm thao tác thủ công.
Câu hỏi thường gặp
Câu 1. Hộ kinh doanh doanh thu dưới 1 tỷ đồng có được xuất hóa đơn không? Có. Nếu chưa thuộc diện bắt buộc, hộ kinh doanh vẫn có thể đăng ký tự nguyện sử dụng hóa đơn điện tử có mã hoặc hóa đơn từ máy tính tiền.
Câu 2. Khách không yêu cầu lấy hóa đơn thì có phải lập không? Có. Với hộ kinh doanh thuộc diện bắt buộc, nghĩa vụ lập hóa đơn không phụ thuộc vào việc khách có yêu cầu hay không.
Câu 3. Hộ kinh doanh bán hàng qua sàn TMĐT (Shopee, TikTok Shop) có phải xuất hóa đơn không? Có, nếu doanh thu năm trên 1 tỷ đồng. Chủ sàn có trách nhiệm cung cấp thông tin đơn hàng để hộ kinh doanh lập hóa đơn theo Điều 17.
Kết luận
Ba câu hỏi cốt lõi hộ kinh doanh cần trả lời để tuân thủ đúng Nghị định 254/2026/NĐ-CP: (1) mình thuộc nhóm bắt buộc nào trong Điều 6; (2) phải dùng hóa đơn có mã hay hóa đơn máy tính tiền; (3) thời điểm nào phải lập và gửi hóa đơn. Vì quy định vừa có hiệu lực từ 1/7/2026 và thay thế hoàn toàn khung pháp lý cũ, hộ kinh doanh nên chủ động rà soát lại quy trình bán hàng, chuẩn hóa dữ liệu và cập nhật phần mềm hóa đơn điện tử càng sớm càng tốt để tránh rủi ro bị xử phạt.
Lưu ý: Nội dung mang tính chất tham khảo, không thay thế tư vấn thuế/pháp lý chuyên sâu. Việc áp dụng cụ thể cần căn cứ vào ngành nghề, doanh thu, phương pháp tính thuế và giao dịch thực tế của từng hộ kinh doanh.