Theo Nghị định 141/2026/NĐ-CP (ban hành 29/4/2026, sửa đổi Nghị định 68/2026/NĐ-CP), từ năm 2026 hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở xuống được miễn thuế GTGT và thuế TNCN, áp dụng hồi tố từ 01/01/2026 — nâng đáng kể so với ngưỡng 500 triệu đồng trước đây.
Đây là tin tốt cho hàng triệu hộ kinh doanh. Nhưng với kế toán, miễn thuế không đồng nghĩa miễn thủ tục. Nếu chỉ dừng lại ở “khách hàng không phải nộp thuế” mà bỏ qua các nghĩa vụ hành chính đi kèm, hộ kinh doanh vẫn có thể bị xử phạt. Câu hỏi kế toán cần trả lời không phải “được miễn bao nhiêu tiền” mà là: doanh thu dưới 1 tỷ thì cụ thể phải làm gì?
Hộ Kinh Doanh Doanh Thu Dưới 1 Tỷ: Kế Toán Cần Làm Gì Để Không Bị Phạt?
1. Kiểm tra chính xác doanh thu có thực sự dưới 1 tỷ hay không
Đây là việc đầu tiên và quan trọng nhất. Không ít hộ kinh doanh ước lượng doanh thu theo cảm tính, trong khi cơ quan thuế căn cứ trên doanh thu thực tế phát sinh trong năm.
Kế toán nên:
- Tổng hợp doanh thu từ đầu năm
- Đối chiếu sổ bán hàng
- Kiểm tra doanh thu trên hóa đơn điện tử (nếu có)
- Đối chiếu doanh thu chuyển khoản và tiền mặt
Ví dụ minh họa: Hộ kinh doanh có doanh thu 700 triệu đồng/năm — trước đây vượt ngưỡng 500 triệu nên phải nộp thuế, nay thuộc diện dưới 1 tỷ nên được miễn hoàn toàn thuế GTGT và TNCN.
2. Xử lý tờ khai đã nộp theo ngưỡng cũ trong Quý I/2026
Đây là tình huống phát sinh thực tế với rất nhiều hộ kinh doanh: đã nộp tờ khai mẫu 01/CNKD trong Quý I/2026 theo ngưỡng 500 triệu cũ, nay lại thuộc diện miễn thuế theo ngưỡng mới. Cơ quan thuế hướng dẫn 2 cách xử lý:
Cách 1 — Lập tờ khai bổ sung: điều chỉnh doanh thu tính thuế GTGT và TNCN về bằng 0.
Cách 2 — Gửi thông báo hủy tờ khai đến cơ quan thuế. Lưu ý: khi hủy tờ khai, hộ kinh doanh bắt buộc phải nộp kèm Thông báo các số tài khoản thanh toán, số hiệu ví điện tử liên quan đến hoạt động kinh doanh theo Mẫu số 01/BK-STK.
Nếu đã nộp tiền thuế trong Quý I, hộ kinh doanh được đề nghị bù trừ vào kỳ sau hoặc hoàn trả số tiền nộp thừa theo quy định về quản lý thuế.
Lưu ý cho kế toán: một số cơ quan thuế địa phương không khuyến khích điều chỉnh doanh thu về 0, vì về bản chất tạo ra nghĩa vụ kê khai chồng chéo vào cuối năm khi hộ kinh doanh phải gửi thông báo doanh thu tổng hợp. Nên cân nhắc phương án hủy tờ khai nếu hệ thống địa phương hỗ trợ, và trao đổi trước với cơ quan thuế quản lý trực tiếp trước khi thực hiện.
3. Thực hiện đầy đủ nghĩa vụ thủ tục dù được miễn thuế
Đây là lỗi phổ biến nhất — nghĩ “miễn thuế” là “không phải làm gì”. Thực tế, hộ kinh doanh dưới 1 tỷ vẫn phải:
- Thông báo doanh thu thực tế với cơ quan thuế theo Mẫu số 01/TKN-CNKD (ban hành kèm Thông tư 18/2026/TT-BTC), thực hiện 1 lần/năm, chậm nhất ngày 31/01 năm sau
- Thông báo tài khoản ngân hàng, ví điện tử liên quan đến hoạt động kinh doanh
- Cập nhật thông tin đăng ký thuế khi có thay đổi
- Lưu trữ chứng từ phục vụ thanh kiểm tra
Bỏ sót các thủ tục này vẫn có thể dẫn đến xử phạt hành chính, dù không phát sinh số thuế phải nộp.
4. Cập nhật mẫu sổ sách kế toán mới
Kể từ ngày 29/4/2026, hộ kinh doanh thuộc diện không chịu thuế GTGT, không phải nộp thuế TNCN cần chuyển đổi sổ sách theo Thông tư 152/2025/TT-BTC:
- Từ mẫu S2a-HKD (sổ doanh thu cho hộ nộp thuế theo doanh thu) chuyển sang Sổ doanh thu bán hàng hóa, dịch vụ (mẫu S1a-HKD)
- Bổ sung Sổ theo dõi nghĩa vụ thuế khác (mẫu S3a-HKD) nếu có phát sinh các loại thuế khác
Kế toán nên rà soát và chuyển đổi mẫu sổ ngay, tránh trường hợp vẫn ghi chép theo mẫu cũ không còn phù hợp với diện miễn thuế hiện tại.
5. Theo dõi doanh thu hằng tháng để tránh vượt ngưỡng
Sai lầm phổ biến là chỉ kiểm tra doanh thu vào cuối năm. Kế toán nên lập bảng theo dõi doanh thu lũy kế hàng tháng để:
- Biết thời điểm doanh thu tiến sát 1 tỷ
- Chuẩn bị sử dụng hóa đơn điện tử đúng quy định
- Chủ động tính nghĩa vụ thuế nếu vượt ngưỡng
Lưu ý: hộ kinh doanh đã đăng ký sử dụng hóa đơn điện tử vẫn phải xuất hóa đơn cho mọi giao dịch bán hàng, kể cả trường hợp bán lẻ mà người mua không lấy hóa đơn — quy định này không phụ thuộc vào việc có thuộc diện miễn thuế hay không.
6. Tư vấn phương án thuế nếu doanh thu vượt 1 tỷ
Không phải hộ kinh doanh nào vượt 1 tỷ cũng chịu mức thuế giống nhau. Nếu dự báo doanh thu có thể vượt ngưỡng, kế toán nên tính thử cả phương án tính thuế theo lợi nhuận và phương án tính theo tỷ lệ trên doanh thu, để khách hàng lựa chọn phương án có lợi hơn thay vì áp dụng mặc định theo thói quen. Đây chính là giá trị mà kế toán mang lại, thay vì chỉ làm thủ tục kê khai.
7. Chủ động cập nhật văn bản mới thay vì làm theo kinh nghiệm
Giai đoạn 2025–2026 chứng kiến nhiều thay đổi liên tục về chính sách hộ kinh doanh. Một quy định đúng vài tháng trước có thể đã được sửa đổi. Trước khi tư vấn khách hàng, kế toán nên kiểm tra nghị định mới nhất, rà soát thông tư hướng dẫn và đối chiếu thời điểm áp dụng của từng quy định — hạn chế rủi ro tư vấn sai và bảo vệ cả kế toán lẫn khách hàng.
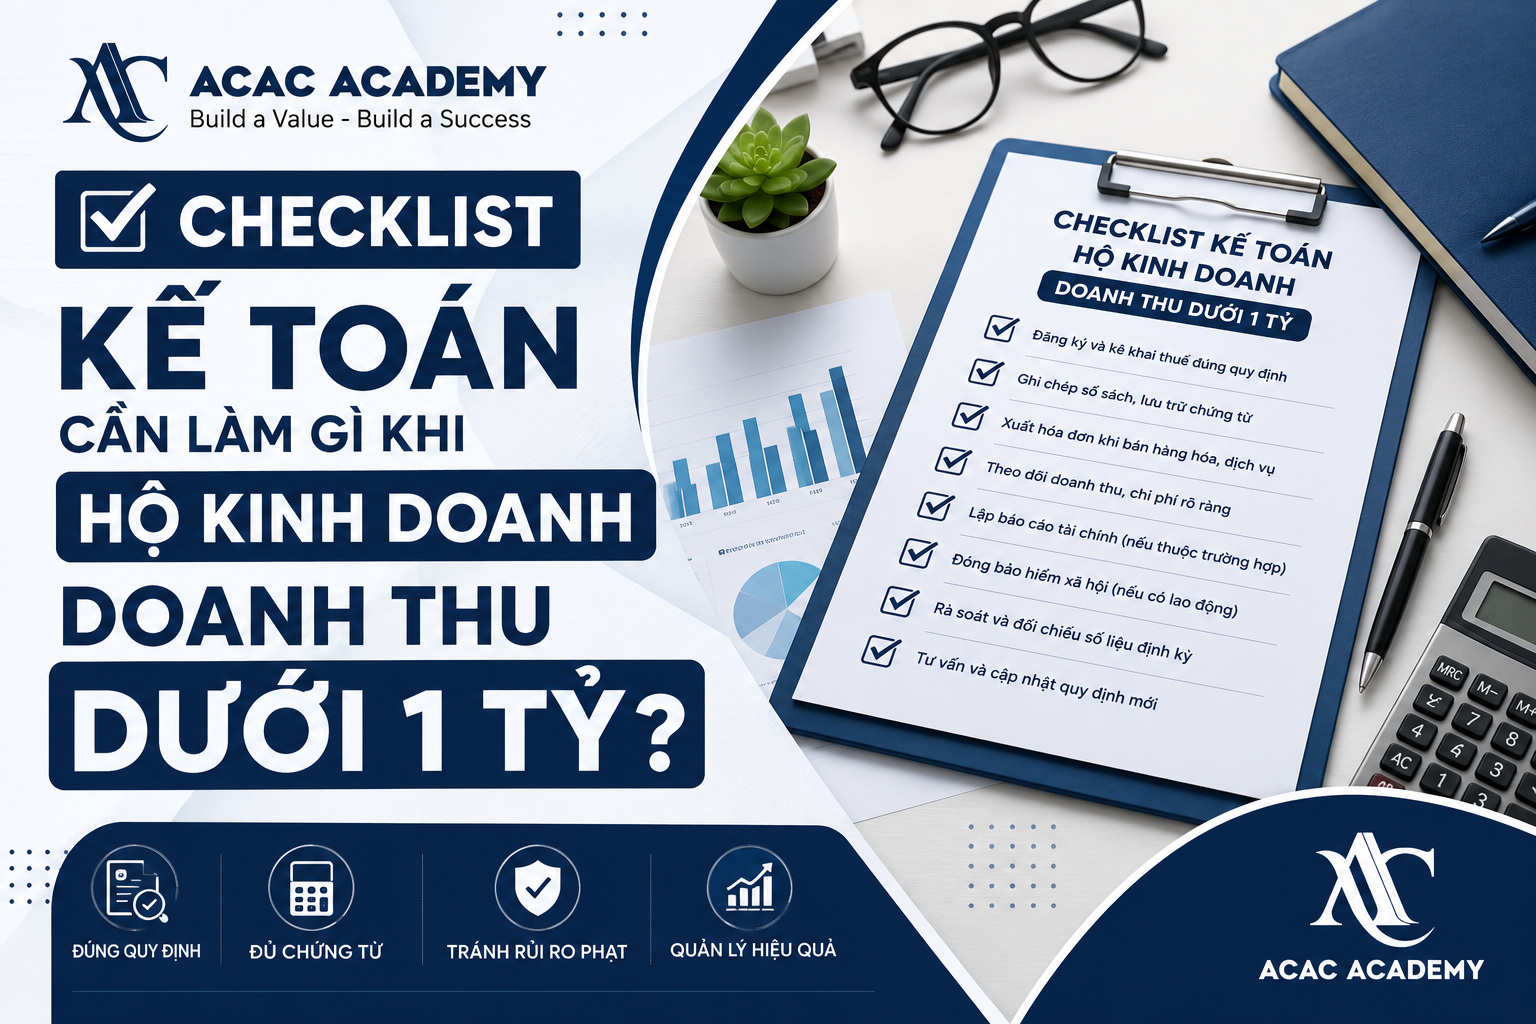
Checklist: Kế toán cần làm gì khi hộ kinh doanh doanh thu dưới 1 tỷ?
Xác định chính xác doanh thu dưới 1 tỷ
Xử lý tờ khai Quý I/2026 đã nộp theo ngưỡng cũ (điều chỉnh về 0 hoặc hủy tờ khai + mẫu 01/BK-STK)
Thực hiện hồ sơ bù trừ hoặc hoàn thuế nếu đã nộp thừa
Gửi Thông báo doanh thu Mẫu 01/TKN-CNKD trước 31/01 năm sau
Chuyển đổi sổ sách sang mẫu S1a-HKD/S3a-HKD theo Thông tư 152/2025/TT-BTC
Theo dõi doanh thu lũy kế hàng tháng
Chuẩn bị phương án nếu doanh thu vượt 1 tỷ
Lưu trữ đầy đủ chứng từ và hồ sơ kế toán
Câu hỏi thường gặp
Câu 1: Đã nộp tờ khai và nộp tiền thuế Quý I/2026 rồi, giờ dưới 1 tỷ thì xử lý thế nào? Kế toán lập tờ khai bổ sung điều chỉnh doanh thu tính thuế về 0, hoặc gửi thông báo hủy tờ khai kèm mẫu 01/BK-STK. Số tiền thuế đã nộp được đề nghị bù trừ vào kỳ sau hoặc hoàn trả phần nộp thừa.
Câu 2: Hạn thông báo doanh thu cho hộ kinh doanh dưới 1 tỷ là khi nào? Chậm nhất ngày 31/01 của năm dương lịch tiếp theo, theo Mẫu số 01/TKN-CNKD ban hành kèm Thông tư 18/2026/TT-BTC.
Câu 3: Hộ kinh doanh dưới 1 tỷ có bắt buộc xuất hóa đơn không? Nếu đã đăng ký sử dụng hóa đơn điện tử, hộ kinh doanh vẫn phải xuất hóa đơn cho mọi giao dịch bán hàng, kể cả khi khách không yêu cầu lấy hóa đơn.
Kết luận
Việc hộ kinh doanh doanh thu dưới 1 tỷ được miễn thuế theo Nghị định 141/2026/NĐ-CP là chính sách hỗ trợ đáng kể cho khu vực kinh tế cá thể. Nhưng vai trò của kế toán không dừng ở việc xác định có phải nộp thuế hay không — mà là chủ động rà soát doanh thu, xử lý đúng tờ khai theo ngưỡng cũ, thực hiện đầy đủ nghĩa vụ thông báo và theo dõi doanh thu thường xuyên để kịp thời xử lý khi vượt ngưỡng. Sự chủ động này giúp hộ kinh doanh tuân thủ đúng quy định, tránh bị xử phạt và tối ưu chi phí thuế.
Nguồn tham khảo: Nghị định 141/2026/NĐ-CP, Nghị định 68/2026/NĐ-CP, Thông tư 152/2025/TT-BTC, Thông tư 18/2026/TT-BTC.