Ngày 24/8/2026, Thuế tỉnh Hưng Yên ban hành Công văn 15401/HYE-QLDN2 hướng dẫn về hóa đơn điện tử đối với dịch vụ ăn uống. Vướng mắc phát sinh từ đề nghị hướng dẫn việc xuất hóa đơn đối với dịch vụ ăn uống theo mâm, bàn — tức doanh nghiệp muốn gộp hóa đơn thành một dòng duy nhất kiểu “1 mâm cơm”, “1 bàn ăn” thay vì liệt kê chi tiết từng món ăn, đồ uống.
Trả lời ngắn gọn: Không được xuất hóa đơn gộp chung theo mâm, bàn. Theo Công văn 15401/HYE-QLDN2, đối với dịch vụ ăn uống bán nhiều chủng loại mặt hàng ăn, uống khác nhau, tên hàng hóa trên hóa đơn phải thể hiện chi tiết đến từng chủng loại, căn cứ Điều 10 và khoản 5 Phụ lục Nghị định 254/2026/NĐ-CP.
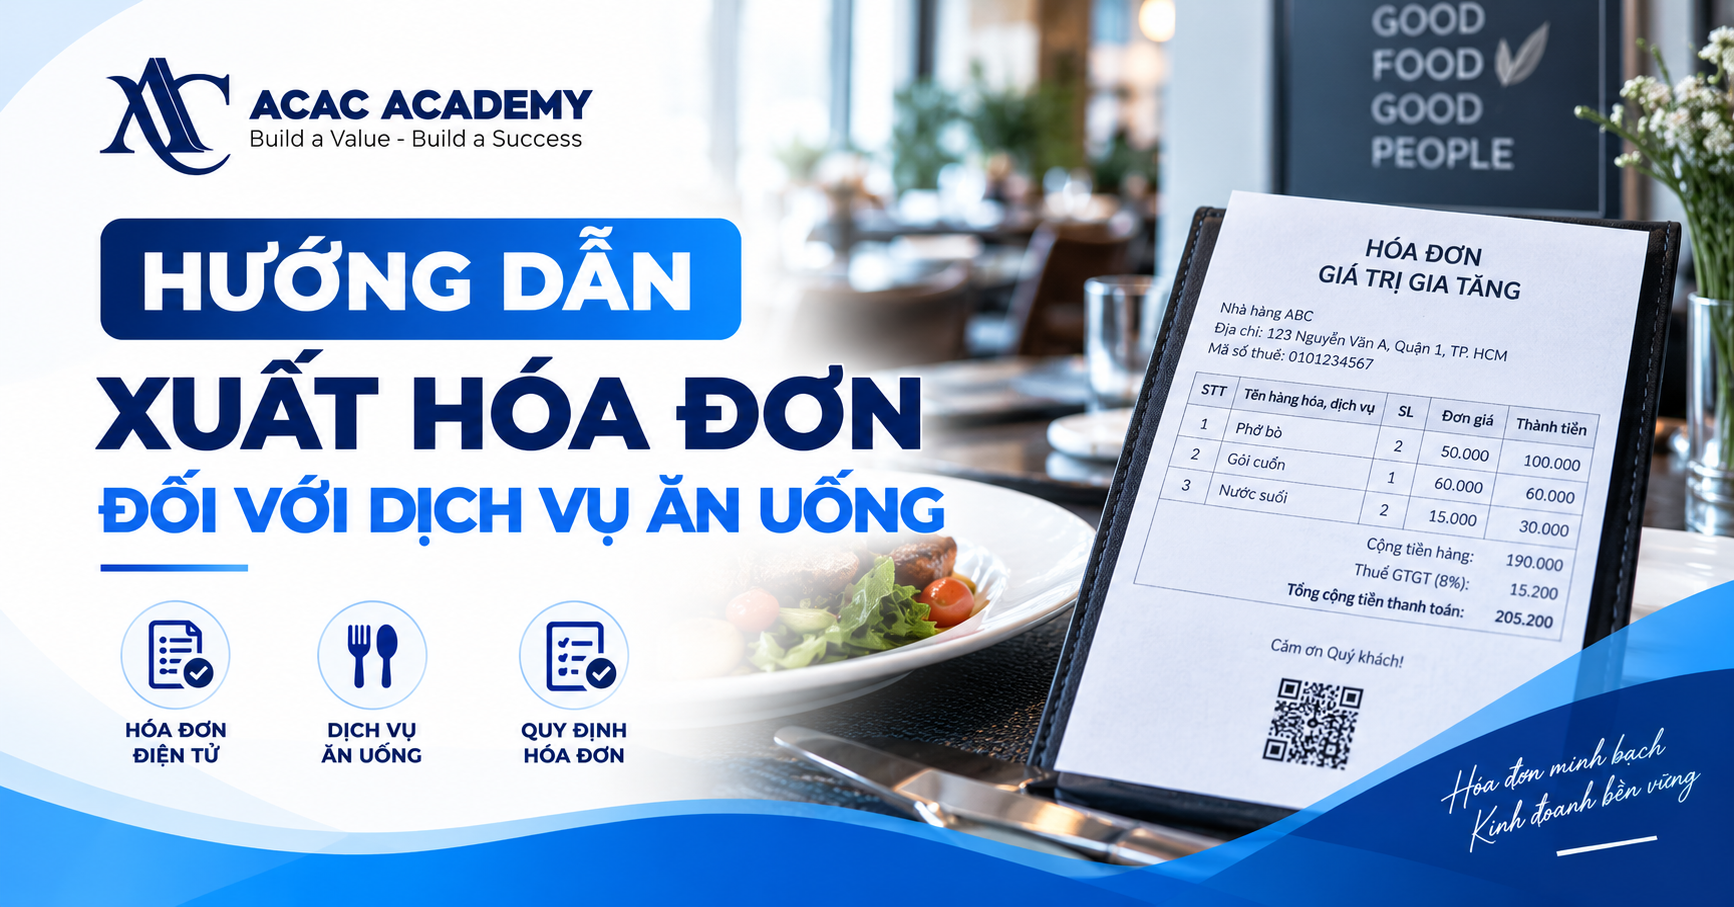
Hướng Dẫn Xuất Hóa Đơn Đối Với Dịch Vụ Ăn Uống Theo Công Văn 15401/HYE-QLDN2
Vì sao không được xuất hóa đơn ăn uống gộp theo mâm, bàn?
Công văn 15401/HYE-QLDN2 căn cứ vào các quy định sau để trả lời vướng mắc này:
- Nghị định 123/2020/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP) quy định về hóa đơn, chứng từ;
- Nghị định 254/2026/NĐ-CP ngày 30/6/2026 (hiệu lực từ 01/7/2026), quy định chi tiết thi hành Luật Quản lý thuế 2025 về hóa đơn điện tử, chứng từ điện tử.
Theo điểm đ khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn phải có nội dung: tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế GTGT, thuế suất, tổng số tiền thuế GTGT theo từng loại thuế suất, tổng tiền thanh toán đã có thuế GTGT.
Cụ thể hóa hơn, khoản 5 Phụ lục kèm theo Nghị định 254/2026/NĐ-CP nêu rõ: trường hợp bán hàng hóa có nhiều chủng loại khác nhau thì tên hàng hóa phải thể hiện chi tiết đến từng chủng loại — ví dụ minh họa ngay trong quy định là trường hợp mặt hàng ăn, uống (trừ trường hợp tính tiền theo suất, theo phần). Vì vậy, việc gộp chung thành “1 mâm”, “1 bàn” mà không tách chi tiết món ăn, đồ uống là không đúng quy định về nội dung hóa đơn.
Cách ghi tên hàng hóa và đơn vị tính khi xuất hóa đơn đối với dịch vụ ăn uống theo mâm, bàn
| Tiêu thức | Cách ghi đúng theo Công văn 15401/HYE-QLDN2 |
|---|---|
| Tên hàng hóa, dịch vụ | Ghi bằng tiếng Việt, chi tiết đến từng chủng loại món ăn, đồ uống (ví dụ: phở bò, cơm rang, bia, nước ngọt…) thay vì gộp chung “1 mâm cơm” hoặc “1 bàn ăn” |
| Đơn vị tính | Xác định theo tính chất, đặc điểm hàng hóa, theo đơn vị đo lường quy định (suất, phần, chai, ly, đĩa…) |
| Trường hợp là dịch vụ | Không nhất thiết phải ghi tiêu thức “đơn vị tính” — đơn vị tính xác định theo từng lần cung cấp dịch vụ và nội dung dịch vụ cung cấp |
| Trường hợp tính tiền theo suất, theo phần | Được áp dụng cách tính gộp theo suất/phần, không bắt buộc liệt kê chi tiết từng món trong suất đó |
Lưu ý quan trọng: ngoại lệ duy nhất được nêu trong quy định là trường hợp tính tiền theo suất, theo phần (ví dụ: suất cơm văn phòng, set ăn cố định) — khi đó có thể ghi theo suất mà không cần tách từng món. Còn với hình thức gọi món theo mâm, bàn không cố định thực đơn (khách order nhiều món khác nhau), hóa đơn vẫn phải chi tiết đến từng chủng loại món ăn, đồ uống.
Điều kiện khấu trừ thuế GTGT và tính chi phí được trừ khi mua hàng ăn uống
Công văn 15401/HYE-QLDN2 cũng lưu ý: doanh nghiệp được khấu trừ thuế GTGT đầu vào và tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN đối với hóa đơn mua hàng hóa là mặt hàng ăn, uống, nếu đáp ứng đủ điều kiện tại:
- Mục 2 Nghị định 181/2025/NĐ-CP (điều kiện khấu trừ thuế GTGT đầu vào);
- Điều 9 Nghị định 320/2025/NĐ-CP (các khoản chi được trừ khi xác định thu nhập chịu thuế TNDN).
Nói cách khác, hóa đơn dịch vụ ăn uống dù đã ghi đúng, đủ chi tiết tên hàng hóa vẫn cần đáp ứng thêm các điều kiện chung về khấu trừ thuế GTGT và chi phí được trừ (ví dụ: phục vụ hoạt động sản xuất kinh doanh, có chứng từ thanh toán không dùng tiền mặt nếu từ 5 triệu đồng trở lên) mới được tính vào chi phí hợp lệ.
Nguyên tắc chung khi lập hóa đơn điện tử cần lưu ý thêm
Theo Điều 4 Nghị định 254/2026/NĐ-CP, khi bán hàng hóa, cung cấp dịch vụ (bao gồm cả dịch vụ ăn uống), người bán phải lập hóa đơn điện tử giao cho người mua, đảm bảo đúng định dạng chuẩn dữ liệu và ghi đầy đủ nội dung theo quy định, phản ánh trung thực nghiệp vụ phát sinh. Người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập — đây là nguyên tắc nền cho toàn bộ hướng dẫn cụ thể về cách ghi tên hàng hóa, đơn vị tính nêu trên.
Câu hỏi thường gặp
Xuất hóa đơn dịch vụ ăn uống theo mâm, bàn có được không? Không. Theo Công văn 15401/HYE-QLDN2, đối với dịch vụ ăn uống bán nhiều chủng loại khác nhau, hóa đơn phải ghi chi tiết tên từng món ăn, đồ uống, trừ trường hợp tính tiền theo suất, theo phần.
Trên hóa đơn dịch vụ ăn uống có bắt buộc phải ghi đơn vị tính không? Không nhất thiết. Vì đây là dịch vụ, đơn vị tính được xác định theo từng lần cung cấp dịch vụ và nội dung dịch vụ, không bắt buộc phải có tiêu thức “đơn vị tính” như với hàng hóa thông thường.
Trường hợp bán suất ăn cố định (set ăn, cơm văn phòng) có phải liệt kê từng món không? Không bắt buộc. Trường hợp tính tiền theo suất, theo phần được loại trừ khỏi yêu cầu phải chi tiết đến từng chủng loại món ăn.
Hóa đơn mua hàng ăn uống có được khấu trừ thuế GTGT và tính vào chi phí được trừ không? Có, nếu đáp ứng điều kiện tại Mục 2 Nghị định 181/2025/NĐ-CP (khấu trừ thuế GTGT) và Điều 9 Nghị định 320/2025/NĐ-CP (chi phí được trừ khi tính thuế TNDN).
Kết luận
Công văn 15401/HYE-QLDN2 của Thuế tỉnh Hưng Yên làm rõ: doanh nghiệp kinh doanh dịch vụ ăn uống không được xuất hóa đơn gộp chung theo mâm, bàn, mà phải ghi chi tiết tên từng chủng loại món ăn, đồ uống trên hóa đơn, căn cứ Điều 10 và khoản 5 Phụ lục Nghị định 254/2026/NĐ-CP — ngoại trừ trường hợp tính tiền theo suất, theo phần. Đồng thời, hóa đơn mua hàng ăn uống chỉ được khấu trừ thuế GTGT và tính vào chi phí được trừ khi đáp ứng đầy đủ điều kiện tại Nghị định 181/2025/NĐ-CP và Nghị định 320/2025/NĐ-CP.
Bài viết liên quan
Hàng Hóa Nhiều Mức Thuế GTGT Khai Thuế Thế Nào 2026?
Để quản trị tài chính doanh nghiệp tốt hơn, các chủ doanh nghiệp nên tham khảo khoá học Quản trị Tài chính Kế toán dành cho Chủ Doanh nghiệp của ACAC Academy
CẬP NHẬT CÁC BẢN TIN THUẾ & KẾ TOÁN MỚI NHẤT tại đây:
- Fanpage Dành cho CEO và chủ hộ kinh doanh: https://www.facebook.com/hocvienceo.acac
- Youtube: https://www.youtube.com/@ACACAcademyTaichinhketoanceo
- Fanpage Kế toán trưởng ACAC: https://www.facebook.com/acac.academy
- Fanpage Chuyên gia Hòa Lê: https://www.facebook.com/cghoaleacac
- Group Zalo Chia sẻ kiến thức, cập nhật quy định pháp luật & Lịch Đào tạo/Hội thảo miễn phí: https://zalo.me/g/nxp0vkhm2ommqsy3xa0r