Kể từ khi Nghị quyết 198/2025/QH15 về phát triển kinh tế tư nhân và hỗ trợ doanh nghiệp vừa và nhỏ được Quốc hội thông qua, xu hướng chuyển đổi từ hộ kinh doanh lên doanh nghiệp tăng mạnh. Một trong những ưu đãi hấp dẫn nhất là miễn thuế thu nhập doanh nghiệp (TNDN) trong thời gian đầu hoạt động.
Tuy nhiên, câu hỏi “được miễn 2 năm hay 3 năm?” đang gây ra nhiều nhầm lẫn vì cả hai chính sách cùng tồn tại song song với điều kiện và thời điểm tính khác nhau. Bài viết này phân tích rõ từng chính sách, so sánh trực quan và hướng dẫn doanh nghiệp chọn phương án có lợi nhất.
Nghị định 20/2026/NĐ-CP, Nghị định 320/2025/NĐ-CP, Nghị quyết 198/2025/QH15, doanh nghiệp nhỏ và vừa miễn thuế TNDN, điều kiện miễn thuế TNDN 3 năm, thời điểm tính miễn thuế TNDN, Giấy chứng nhận đăng ký doanh nghiệp lần đầu, thu nhập chịu thuế TNDN, chuyển đổi hộ kinh doanh lên công ty TNHH
Bối Cảnh: Tại Sao Có 2 Chính Sách Miễn Thuế TNDN Cùng Tồn Tại?
Trước năm 2026, chính sách ưu đãi thuế TNDN cho doanh nghiệp thành lập mới từ hộ kinh doanh được quy định chủ yếu trong các nghị định về thuế TNDN (tổng hợp tại Nghị định 320/2025/NĐ-CP). Theo đó, doanh nghiệp nhỏ được miễn 2 năm thuế TNDN kể từ khi có thu nhập chịu thuế.
Tuy nhiên, từ đầu năm 2026, Quốc hội thông qua Nghị quyết 198/2025/QH15 với gói hỗ trợ đặc biệt cho kinh tế tư nhân và doanh nghiệp nhỏ và vừa (DNNVV). Nghị quyết này bổ sung thêm chính sách ưu đãi mạnh hơn — miễn 3 năm thuế TNDN, được hướng dẫn chi tiết bởi Nghị định 20/2026/NĐ-CP.
Kết quả: doanh nghiệp mới thành lập từ hộ kinh doanh năm 2026 có thể thuộc diện áp dụng của cả hai chính sách — và theo quy định, được quyền lựa chọn chính sách có lợi nhất.
Chính Sách Miễn Thuế TNDN 2 Năm Theo Nghị Định 320/2025/NĐ-CP
- Thời gian miễn: 2 năm liên tục
- Thời điểm bắt đầu tính: Khi phát sinh thu nhập chịu thuế lần đầu
- Đối tượng: DN doanh thu đến 50 tỷ/năm
- Nguồn gốc: DN thành lập từ HKD/cá nhân kinh doanh
- Nếu 3 năm đầu chưa có TNCT: Tính từ năm có TNCT đầu tiên
- Thời gian miễn: 3 năm liên tục
- Thời điểm bắt đầu tính: Ngày được cấp GCNĐKDN lần đầu
- Đối tượng: DNNVV đăng ký lần đầu
- Nguồn gốc pháp lý: NQ 198/2025/QH15
- Không cần phát sinh TNCT: Tính từ ngày thành lập luôn
Phân Tích Chính Sách 2 Năm — Khi Nào Có Lợi?
Chính sách 2 năm theo NĐ 320/2025 có lợi trong trường hợp doanh nghiệp phát sinh thu nhập chịu thuế ngay từ năm đầu thành lập nhưng không đủ điều kiện hưởng chính sách 3 năm (ví dụ: doanh thu vượt ngưỡng DNNVV). Tuy nhiên, trong hầu hết các trường hợp thực tế, nếu đủ điều kiện cả hai, chính sách 3 năm vẫn có lợi hơn do thời gian dài hơn và cách tính thuận lợi hơn.
Chính Sách Miễn Thuế TNDN 3 Năm Theo Nghị Định 20/2026/NĐ-CP
Đây là chính sách ưu đãi mới và có lợi hơn, được ban hành theo tinh thần của Nghị quyết 198/2025/QH15 về hỗ trợ doanh nghiệp nhỏ và vừa.
Điểm Khác Biệt Cốt Lõi — Thời Điểm Tính Miễn Thuế
Ưu Điểm Quan Trọng Nhất Của Chính Sách 3 Năm
Miễn thuế được tính từ ngày được cấp GCNĐKDN lần đầu — không phải từ khi phát sinh thu nhập chịu thuế. Điều này có nghĩa: ngay cả khi năm đầu, năm thứ 2 doanh nghiệp chưa có lãi (thu nhập chịu thuế = 0), thời gian miễn thuế vẫn đang chạy và bạn không bị “mất” 3 năm đó. Đây là điểm có lợi hơn hẳn so với chính sách 2 năm.
Dù được miễn thuế TNDN 3 năm, doanh nghiệp vẫn phải nộp đầy đủ các loại thuế khác: thuế GTGT, thuế môn bài năm đầu (có thể được miễn nếu đủ điều kiện), BHXH/BHYT/BHTN cho người lao động. Miễn thuế TNDN không phải là miễn tất cả nghĩa vụ thuế.
Bảng So Sánh Trực Quan 2 Chính Sách
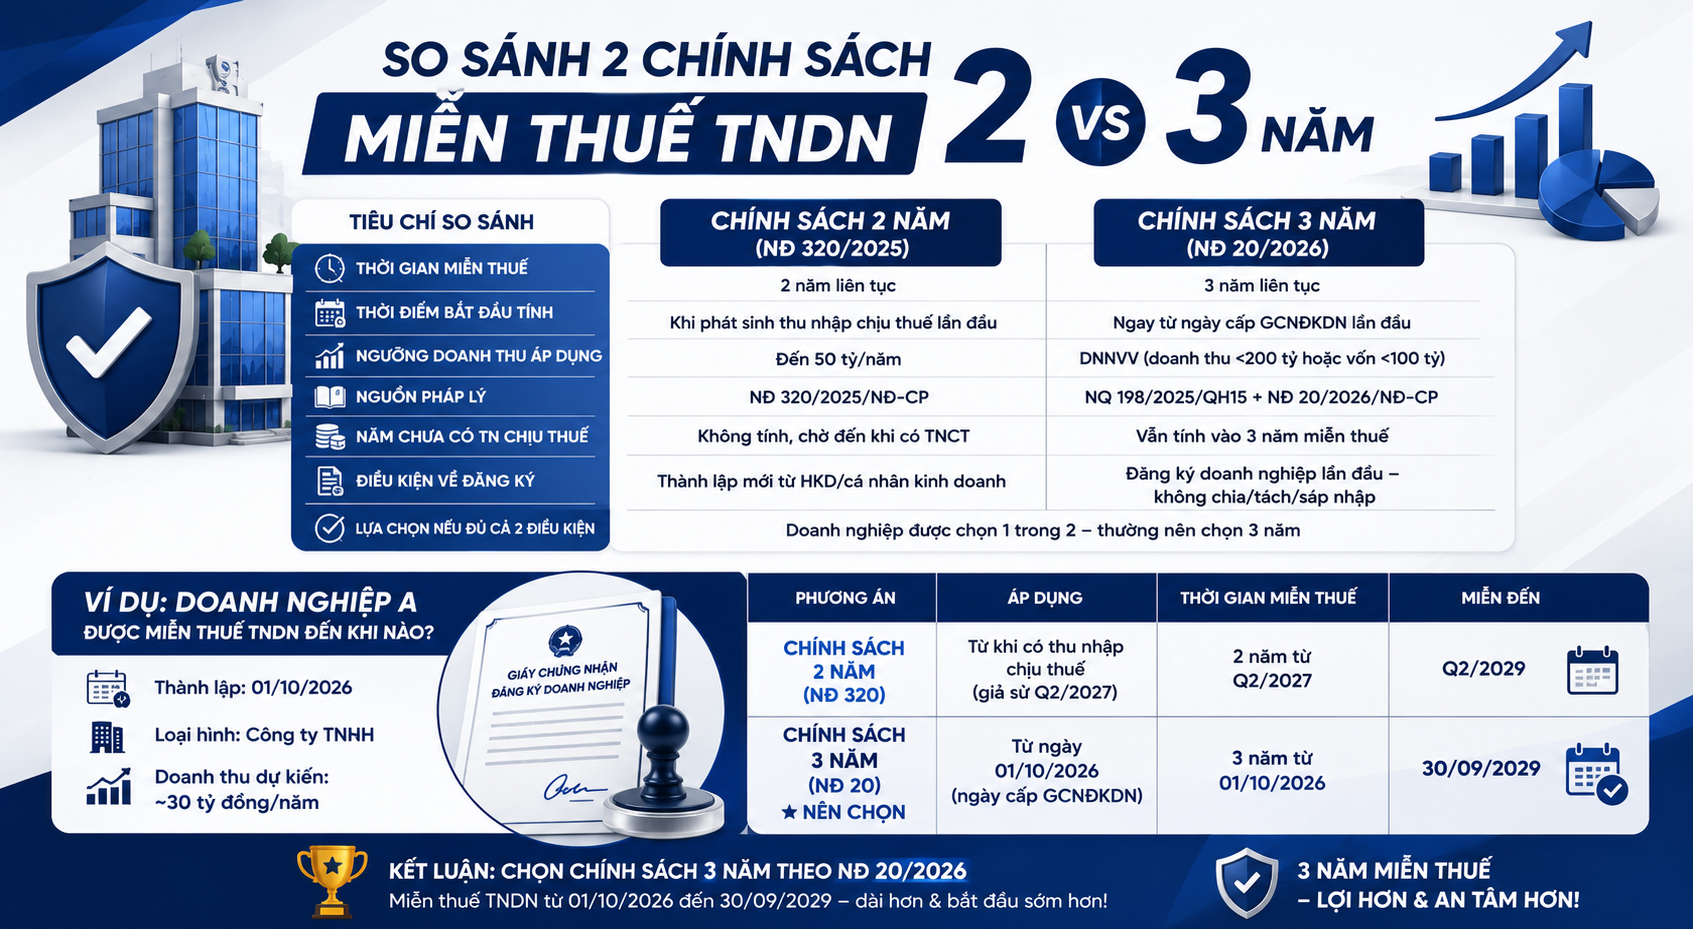
| Tiêu Chí So Sánh | Chính Sách 2 Năm (NĐ 320/2025) | Chính Sách 3 Năm (NĐ 20/2026) |
|---|---|---|
| Thời gian miễn thuế | 2 năm liên tục | 3 năm liên tục |
| Thời điểm bắt đầu tính | Khi phát sinh thu nhập chịu thuế lần đầu | Ngay từ ngày cấp GCNĐKDN lần đầu |
| Ngưỡng doanh thu áp dụng | Đến 50 tỷ/năm | DNNVV (doanh thu <200 tỷ hoặc vốn <100 tỷ) |
| Nguồn pháp lý | NĐ 320/2025/NĐ-CP | NQ 198/2025/QH15 + NĐ 20/2026/NĐ-CP |
| Năm chưa có thu nhập chịu thuế | Không tính, chờ đến khi có TNCT | Vẫn tính vào 3 năm miễn thuế |
| Điều kiện về đăng ký | Thành lập mới từ HKD/cá nhân kinh doanh | Đăng ký doanh nghiệp lần đầu — không chia/tách/sáp nhập |
| Lựa chọn nếu đủ cả 2 điều kiện | Doanh nghiệp được chọn 1 trong 2 — thường nên chọn 3 năm | |
Ví Dụ Cụ Thể: Doanh Nghiệp A Được Miễn Thuế TNDN Đến Khi Nào?
Kịch bản — Công ty TNHH A thành lập từ hộ kinh doanh A
Chủ hộ kinh doanh A (kinh doanh vật liệu xây dựng) quyết định chuyển lên Công ty TNHH A, được cấp GCNĐKDN ngày 01/10/2026. Doanh thu năm đầu dự kiến khoảng 30 tỷ đồng/năm. Đây là lần đăng ký doanh nghiệp đầu tiên, không phải chia/tách từ DN khác.
Phân tích áp dụng chính sách
- Đủ điều kiện chính sách 2 năm (NĐ 320/2025)? Có — doanh thu <50 tỷ, thành lập từ HKD.
- Đủ điều kiện chính sách 3 năm (NĐ 20/2026)? Có — là DNNVV, đăng ký lần đầu, không chia/tách.
- Nên chọn chính sách nào? Chính sách 3 năm (NĐ 20/2026) — có lợi hơn.
| Phương Án | Áp Dụng | Thời Gian Miễn Thuế | Miễn Đến |
|---|---|---|---|
| Chính sách 2 năm (NĐ 320) | Từ khi có thu nhập chịu thuế (giả sử Q2/2027) | 2 năm từ Q2/2027 | Q2/2029 |
| Chính sách 3 năm (NĐ 20) ← Nên chọn | Từ ngày 01/10/2026 (ngày cấp GCNĐKDN) | 3 năm từ 01/10/2026 | 30/09/2029 |
Chọn chính sách 3 năm theo NĐ 20/2026: miễn thuế TNDN từ 01/10/2026 đến 30/09/2029 — dài hơn và bắt đầu sớm hơn so với chính sách 2 năm. Nếu các năm 2026–2027 chưa có lãi thì chính sách 3 năm vẫn chạy, và khi bắt đầu có lãi từ năm 2028 vẫn còn được miễn đến 2029.
Điều Kiện Đầy Đủ Để Được Miễn Thuế TNDN 3 Năm
Để chắc chắn doanh nghiệp được hưởng ưu đãi miễn thuế TNDN 3 năm theo NĐ 20/2026/NĐ-CP, phải đáp ứng đồng thời tất cả các điều kiện sau:
- Là doanh nghiệp nhỏ và vừa: Doanh thu không quá 200 tỷ đồng/năm HOẶC tổng nguồn vốn không quá 100 tỷ đồng — theo tiêu chí DNNVV hiện hành.
- Đăng ký doanh nghiệp lần đầu: Chủ thể đăng ký doanh nghiệp lần đầu tiên — không có lịch sử đã từng là chủ doanh nghiệp tư nhân, thành viên HĐQT/HĐTV của DN đã giải thể trong thời gian gần.
- Không hình thành từ chia, tách, sáp nhập: Doanh nghiệp phải được thành lập mới hoàn toàn — không phải do chia tách từ một doanh nghiệp đang hoạt động, sáp nhập, hợp nhất hay chuyển đổi loại hình.
- Không thuộc danh sách loại trừ của NĐ 20: Một số ngành nghề đặc thù hoặc doanh nghiệp có vốn nước ngoài có thể bị loại trừ — cần kiểm tra điều khoản loại trừ cụ thể của Nghị định 20/2026.
- Hoàn thành nghĩa vụ thuế HKD: Phải quyết toán và hoàn thành nghĩa vụ thuế với tư cách hộ kinh doanh trước khi chuyển đổi. Nợ thuế cũ có thể ảnh hưởng đến quyền hưởng ưu đãi.
3 Sai Lầm Phổ Biến Doanh Nghiệp Hay Gặp Khi Áp Dụng Ưu Đãi
Dù được miễn thuế TNDN, doanh nghiệp vẫn phải nộp tờ khai thuế TNDN đúng hạn và ghi rõ áp dụng ưu đãi nào. Không kê khai bị xem là vi phạm hành chính về thuế — phạt từ 2–5 triệu đồng cho tờ khai không đúng hạn. Miễn thuế ≠ miễn kê khai.
Nhiều chủ doanh nghiệp tưởng rằng chính sách 3 năm tính từ khi có lãi — thực ra tính từ ngày được cấp GCNĐKDN. Nhầm lẫn này dẫn đến việc kê khai sai kỳ miễn thuế và có thể bị truy thu sau khi thanh tra.
Hộ kinh doanh có nợ thuế cũ chưa giải quyết có thể ảnh hưởng đến việc được công nhận ưu đãi miễn thuế TNDN của doanh nghiệp mới thành lập. Cơ quan thuế có thể liên hệ giữa MST của HKD cũ và doanh nghiệp mới.
Doanh Nghiệp Cần Chuẩn Bị Gì Khi Chuyển Đổi?
Kết Luận — Lựa Chọn Chính Sách Miễn Thuế Nào Có Lợi Nhất?
Đối với hộ kinh doanh chuyển lên doanh nghiệp năm 2026, câu trả lời rõ ràng là:
- Nếu đủ điều kiện cả 2 chính sách: Chọn miễn 3 năm theo NĐ 20/2026 — thời gian dài hơn, thời điểm tính có lợi hơn (từ ngày thành lập, không phải từ khi có lãi).
- Nếu chỉ đủ điều kiện chính sách 2 năm: Áp dụng NĐ 320/2025, miễn 2 năm từ khi có thu nhập chịu thuế.
- Dù chọn chính sách nào: Vẫn phải kê khai tờ khai thuế TNDN đúng hạn và lưu đầy đủ hồ sơ chứng minh đủ điều kiện ưu đãi.
Việc hiểu và áp dụng đúng chính sách ưu đãi thuế từ ngày đầu thành lập doanh nghiệp có thể giúp doanh nghiệp tiết kiệm hàng chục đến hàng trăm triệu đồng trong giai đoạn tích lũy ban đầu. Đây là lợi thế quan trọng không nên bỏ lỡ.
Nếu cần hỗ trợ về tư vấn chuyển đổi hộ kinh doanh, thiết lập hệ thống kế toán doanh nghiệp và áp dụng đúng chính sách thuế ưu đãi, đội ngũ chuyên gia ACAC Academy sẵn sàng hỗ trợ.
Câu Hỏi Thường Gặp
ACAC Academy Đồng Hành Cùng Bạn Trong Quá Trình Chuyển Đổi
Từ kế toán, thuế, hóa đơn điện tử đến báo cáo tài chính — ACAC Academy cung cấp dịch vụ trọn gói cho doanh nghiệp SME mới thành lập và hộ kinh doanh đang chuyển đổi. Đội ngũ chuyên gia sẽ đảm bảo bạn áp dụng đúng chính sách ưu đãi thuế ngay từ ngày đầu.